


2 giờ sáng tỉnh giấc, tôi trằn trọc vì ám ảnh "kiếm tiền - giữ tiền"
2 giờ 15 phút sáng, một người trẻ có thể vẫn đang làm việc để kiếm tiền, nhưng cũng có thể đang nhận ra rằng mình chẳng còn bao nhiêu tiền để sống đến cuối tháng.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ NGUYỄN ĐÌNH TUẤN (THÀNH PHỐ HỒ CHÍ MINH)
Miệt mài kiếm tiền nhưng không đủ tiền để sống
Tôi là sinh viên năm thứ 3 chuyên ngành truyền thông đa phương tiện của một trường đại học có tiếng ở Thành phố Hồ Chí Minh. Tôi cũng là một freelancer 21 tuổi với khả năng kiếm tiền tương đối ổn từ các dự án truyền thông. Lẽ ra, mọi thứ có vẻ thuận lợi và tôi có thể hoàn toàn tự lập tài chính. Thế nhưng, chuyện lại chẳng diễn ra theo hướng thường tình dễ thấy đó.
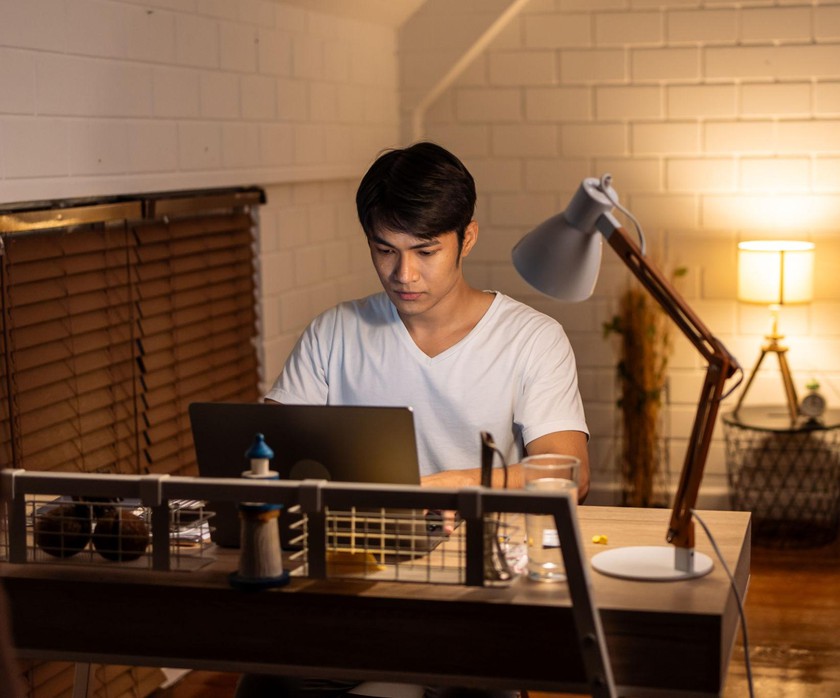
2 giờ 15 phút sáng, tôi ngồi trước màn hình máy tính, cốc cà phê ủ lạnh coldbrew từ buổi tối có giá 75.000 đồng đã tan gần hết đá, thứ chất lỏng nhàn nhạt phủ một màn sương mỏng quanh thành ly thuỷ tinh, mờ đục y hệt như tình hình của tôi lúc này.
Thanh tiến trình của tệp thiết kế bộ nhận diện thương hiệu cho một chuỗi đồ uống tôi đang làm dừng ở mức 98%. Nghĩa là tôi đã sắp hoàn thành xong dự án này. Tôi thật sự mong chờ khoảnh khắc được nghiệm thu và chờ tiếng "ting ting" thanh toán từ chủ thương hiệu. Bởi, chưa đến cuối tháng mà tôi đã gần như hết sạch tiền.
Tin nhắn Zalo của chủ nhà trọ từ tối nay vẫn làm tôi khắc khoải: "Em ơi, mai là hạn chót đóng tiền phòng tháng này (4,5 triệu). Nhớ chuyển khoản sớm để chị chốt sổ điện nước nhé".
Tôi mở ứng dụng ngân hàng, nhìn số dư tài khoản ngân hàng, chỉ còn vỏn vẹn 312.400 đồng - chưa bằng 1/10 số tiền trọ phải trả. Tôi cười tự giễu trong căn phòng trọ tĩnh mịch. 2 giờ 15 phút sáng, một thanh niên trẻ tự tin với thu nhập tương đối tốt, bên tách cà phê nhạt toẹt mà ngằn ngặt đắng, tôi không hiểu sao, tôi lại rơi vào tình trạng "túng thiếu" như lúc này. Ngày mai lại là một ngày mới, nhưng với số dư tài khoản còn lại, tôi phải xoay sở ra sao với chủ nhà trọ, và những ngày ăn uống sinh hoạt cho đến khi lương về.
Khoảnh khắc ngột ngạt ấy, tôi dường như nhận ra điều gì đó, rằng có một khoảng cách rất khác giữa khả năng kiếm tiền và khả năng giữ tiền.
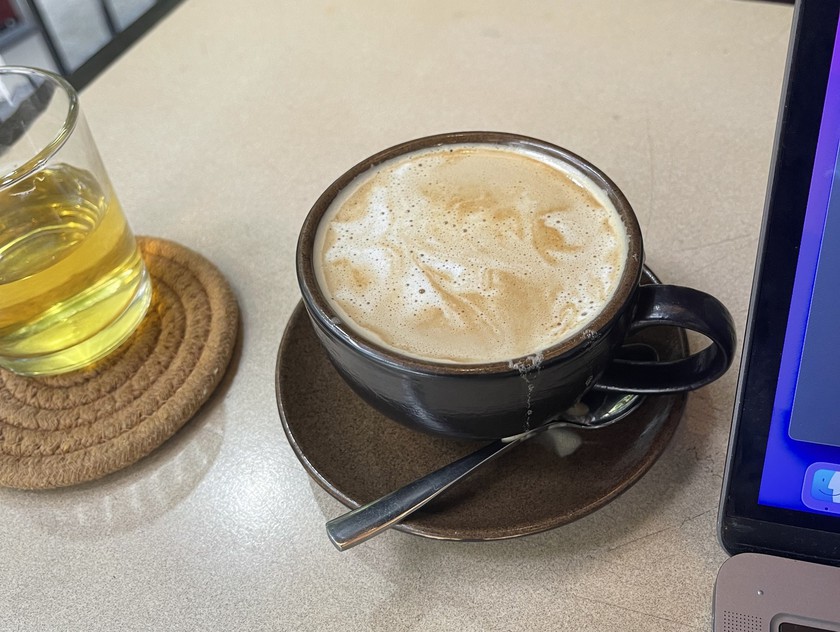
Ngồi một quán cà phê làm việc, gọi một ly đồ uống 50-80.000 đồng dường như là thói quen của rất nhiều bạn trẻ như tôi.
Cái "bẫy" mang tên "Xứng đáng"
Chàng thanh niên đang trong cơn thiếu thốn cũng là tôi. Chàng thanh niên tuần trước còn tự hào khoe với nhóm bạn bức ảnh chụp màn hình nhận khoản thù lao 18 triệu đồng từ một chiến dịch truyền thông nhãn hàng cũng là tôi. Nào ai có ngờ, lúc này lại đang rơi vào tình trạng mất khả năng thanh toán một hóa đơn sinh hoạt cơ bản. Mười mấy triệu kiếm được của tuần trước, đã đi đâu?
Tôi không dính vào cờ bạc, không chơi tiền ảo, không mua đồ hiệu xa xỉ. Nhưng tài khoản của tôi luôn trở về con số không tròn trĩnh trước tuần cuối cùng của mỗi tháng. Tôi là một nạn nhân tự nguyện của căn bệnh mang tên: Lạm phát lối sống. Tôi như chú chuột tự đặt mình vào cái bẫy phomat mang hình hài của sự “xứng đáng”
Năm nhất đại học, ba mẹ cho tôi 3.500.000 đồng mỗi tháng để làm sinh hoạt phí. Tôi ở ghép trong phòng trọ 4 người, ăn những bữa cơm bình dân chỉ 25.000 đồng mỗi bữa, cùng hội bạn uống trà đá vỉa hè và đi chiếc xe số cũ của người anh họ. Hồi đó, tôi luôn đinh ninh rằng: “Chỉ cần sau này kiếm được 10 triệu/tháng, mình sẽ để dành được ít nhất một nửa. Cuộc sống lúc đó chắc chắn sẽ thảnh thơi”.
Nhờ chí tiến thủ và khả năng học hỏi lanh lẹ, sang năm thứ hai, tôi có thể thành thạo các công cụ dựng hình, viết kịch bản và chạy quảng cáo. Tôi bắt đầu nhận được những hợp đồng làm việc tự do đầu tiên. Thu nhập từ đó cứ tăng dần: 7 triệu, 12 triệu, rồi có những tháng chạm mốc 22 triệu đồng.
Tôi không những không còn phải xin tiền ba mẹ mà còn có thể chi tiêu cho những điều mình muốn. Nhưng, có lẽ, cái bẫy của tự chủ tài chính chính là ở khoảnh khắc đó. Khi dòng tiền chảy vào tài khoản tăng gấp sáu lần, số tiền tiết kiệm của tôi không hề tăng thêm một xu nào.
Nó biến mất vào một chuỗi những sự nâng cấp vô hình mà tôi luôn có sẵn hàng trăm lý do để biện minh. Đầu tiên là không gian sống. Tôi tự nhủ rằng mình cần sự yên tĩnh tuyệt đối để sáng tạo nội dung, không thể tiếp tục ở chung với ba người bạn hay ồn ào. Tôi dọn ra một căn studio mini khép kín với giá thuê gấp ba lần.
Từ một sinh viên nghèo thành một freelancer có thu nhập gần 20 triệu đồng/tháng, tôi nhanh chóng rơi vào "bẫy" chi tiêu xa xỉ.
Tiếp đến là công cụ làm việc và dinh dưỡng. Một người làm việc trí óc cường độ cao từ 12-14 tiếng mỗi ngày thì không thể ăn cơm hộp lề đường nhiều bột ngọt; tôi chuyển sang đặt đồ ăn qua ứng dụng với mức giá từ 60.000-90.000 đồng mỗi bữa kèm phí giao hàng. Cà phê gói hòa tan 3.000 đồng biến mất, thay bằng những ly cà phê đặc sản tại các quán có không gian làm việc đẹp để “lấy cảm hứng”.
Mỗi lần ngón tay chạm vào nút thanh toán, một giọng nói bên trong lập tức xoa dịu: “Mình làm việc vất vả cả ngày lẫn đêm, mình xứng đáng được hưởng những thứ này. Đây là tái tạo sức lao động”.
Cụm từ “tự thưởng cho bản thân” trở thành một tấm giấy thông hành vạn năng, hợp thức hóa mọi khoản chi tiêu bốc đồng. Tôi không nhận ra rằng, mỗi nấc thang thu nhập tăng lên đều kéo theo một nấc thang chi phí tự động dựng đứng lên tương ứng, thậm chí còn chạy nhanh hơn tốc độ kiếm tiền.
Một chàng trai 21 tuổi, tự hào có khả năng kiếm tiền lại rơi vào sự nhầm lẫn chết người giữa doanh thu và dòng tiền. Tôi giống như là một "giám đốc điều hành tồi tệ" của "doanh nghiệp một mình tôi".
Khi người trẻ không biết "giữ thành"
Tôi từng nhìn vào con số 20 triệu đồng kiếm được trong một tháng rồi tự huyễn hoặc và ảo tưởng rằng sức mua của mình đã thuộc về một "đẳng cấp" khác. Tôi bắt đầu hào phóng quá mức trong những buổi tụ tập bạn bè, sẵn sàng giành lấy hóa đơn thanh toán để nhận về những lời trầm trồ: “Thằng này giỏi thật, sinh viên mà đã tự chủ tài chính hoàn toàn”. Cái tôi cá nhân được thổi phồng bằng những lời tán thưởng xung quanh và những lần quẹt thẻ không cần nhìn giá.
Và cú sốc ập đến vào tháng trước. Nhãn hàng bất ngờ thay đổi định hướng truyền thông, dự án kéo dài hai tháng bị hủy ngang. Hai hợp đồng thiết kế nhỏ khác bị đối tác khất nợ thanh toán sang quý sau vì lý do kiểm toán nội bộ.
Từ mức thu nhập trung bình gần 20 triệu đồng, tháng này dòng tiền thực tế chảy vào tài khoản của tôi rơi thẳng đứng xuống còn chưa đầy 4 triệu đồng.
Dành quá nhiều tiền để chi tiêu không cần thiết, tài khoản của tôi luôn luôn hụt trước khi hết tháng.
Cho đến lúc này, tôi mới nhận ra nanh vuốt của cái bẫy lạm phát lối sống. Vì làm công việc tự do, thu nhập có thể giảm về 0 chỉ sau những lý do hoặc sự cố nào đó, nhưng chi phí sống ở mức cơ bản thì không vì thế mà có thể giảm đi. Tiền thuê phòng trọ cao cấp đã ký hợp đồng 1 năm; gói cước internet tốc độ cao; các khoản đăng ký phần mềm đồ họa trả phí định kỳ và thói quen ăn uống đắt đỏ...dường như đang siết chặt lên tôi.
Tôi nhận ra mình rơi vào một trạng thái còn tồi tệ hơn cả thời sinh viên nghèo khó năm nhất: Sự nghèo đói có thu nhập cao (HENRY - High Earner, Not Rich Yet nhưng theo phiên bản sinh viên thiếu kiểm soát).
Khi không có tiền, bạn chỉ lo lắng về một bữa ăn. Nhưng khi bạn quen sống ở mức chi tiêu cao mà dòng tiền đột ngột tắc nghẽn, bạn bị bóp nghẹt bởi sự sụp đổ của toàn bộ hệ thống phòng thủ cá nhân, đi kèm nỗi xấu hổ tột cùng vì không dám thừa nhận với bạn bè và gia đình rằng mình đang rỗng túi.
Trong các diễn đàn khởi nghiệp và mạng xã hội hiện nay, giới trẻ bị dội bom liên tục bởi những câu chuyện thành công sớm: 20 tuổi kiếm trăm triệu, sinh viên tự mua nhà, tự do tài chính tuổi 25. Toàn bộ nền giáo dục tài chính phi chính thống đang tôn sùng kỹ năng "săn mồi" - tức kỹ năng kiếm tiền, mở rộng thu nhập, khai thác xu hướng.
Nhưng không ai dạy người trẻ kỹ năng "giữ thành" - năng lực phòng thủ, bảo toàn vốn và quản trị rủi ro dòng tiền.
Năng lực kiếm tiền và Năng lực giữ tiền
Kiếm được nhiều tiền mà không có hệ thống giữ tiền cũng giống như việc bạn cố sức đổ thật nhiều nước vào một chiếc xô thủng đáy. Bạn càng đổ nhanh bao nhiêu, áp lực dòng nước càng xé toạc đáy xô bấy nhiêu. Đến một ngày kiệt sức không thể tiếp tục múc nước, bạn sẽ chết khát ngay bên cạnh chiếc xô trống rỗng.
Để thoát khỏi vòng xoáy này, tôi buộc phải trải qua một cuộc phẫu thuật đau đớn về mặt tâm lý và hành vi tài chính:
Đầu tiên, là “Đóng băng mức sống” (Lifestyle Freeze): Khi thu nhập tăng từ 5 triệu lên 15 triệu, sai lầm lớn nhất của tôi là lập tức nâng mức chi tiêu sinh hoạt lên tương ứng. Ít nhất, hãy giữ nguyên mức sống cũ trong 6 tháng tiếp theo. Toàn bộ phần chênh lệch thu nhập tăng thêm phải được chuyển thẳng vào một quỹ tài chính độc lập trước khi nó được phân bổ trong tài khoản chi tiêu.
Thứ hai, phải xây dựng Quỹ sinh tồn (Emergency Runway) tối thiểu 6 tháng: Người làm nghề tự do hay người trẻ kiếm tiền sớm như tôi phải coi bản thân như một chiếc máy bay có thể chết động cơ bất cứ lúc nào. Phải có một khoản tiền mặt đủ để chi trả toàn bộ chi phí sinh hoạt tối thiểu (tiền trọ, ăn uống cơ bản, y tế) trong vòng 6 tháng mà không cần tạo ra thêm bất kỳ một đồng doanh thu nào. Khi quỹ này chưa đầy, nghĩa là chưa có quyền “tự thưởng” bất cứ thứ gì xa xỉ.
Cuối cùng, hãy phân biệt rạch ròi giữa “Chi phí công việc” và “Sự nuông chiều cảm xúc”: Một chiếc máy tính mạnh phục vụ đồ họa là công cụ tạo ra tiền. Nhưng một cốc cà phê 70-80.000 đồng chỉ để ngồi ngắm phố hay những bữa ăn tối sang chảnh để chụp ảnh check-in thực chất chỉ là sự nuông chiều cảm xúc được ngụy trang vụng về. Đừng dùng danh nghĩa công việc để bảo kê cho sự hoang phí cá nhân.
Đêm nay, sau khi hoàn thành nốt những dòng xuất file cuối cùng, tôi không bấm vào ứng dụng gọi đồ ăn khuya như mọi khi nữa.
Tôi đứng dậy, đi ra góc bếp nhỏ của căn phòng trọ, bật bếp từ và nấu một gói mì tôm ăn liền với quả trứng gà còn sót lại trong tủ lạnh. Nước sôi bốc khói nghi ngút, làm mờ đi cặp kính cận.
Trưởng thành về mặt tài chính không đo đếm bằng việc bạn kiếm được bao nhiêu hợp đồng triệu đồng trong một đêm thức trắng. Nó đo đếm bằng khoảnh khắc bạn dám dẹp bỏ sự tự phụ của bản thân, dám từ chối những nhu cầu giả tạo mà xã hội tiêu dùng vẽ ra, và hiểu rằng: Số tiền thực sự thuộc về bạn không phải là số tiền bạn kiếm được, mà là số tiền bạn đủ kỷ luật để giữ lại cho những ngày giông bão của cuộc đời.



Bình luận
Thông báo
Bạn đã gửi thành công.
Đăng nhập để tham gia bình luận
Đăng nhập với
Facebook Google