

Ai trả tiền cho cơn khát điện của AI năm 2027?

Cuộc đua xây dựng trung tâm dữ liệu AI đang tạo sức ép lớn lên lưới điện tại nhiều khu vực. Khi El Niño có thể gây sức ép lên nguồn cung điện và bất ổn địa chính trị đe dọa nguồn cung nhiên liệu, năm 2027 đặt ra bài toán cấp thiết: Ai được ưu tiên sử dụng điện và ai phải trả chi phí cho tham vọng AI?
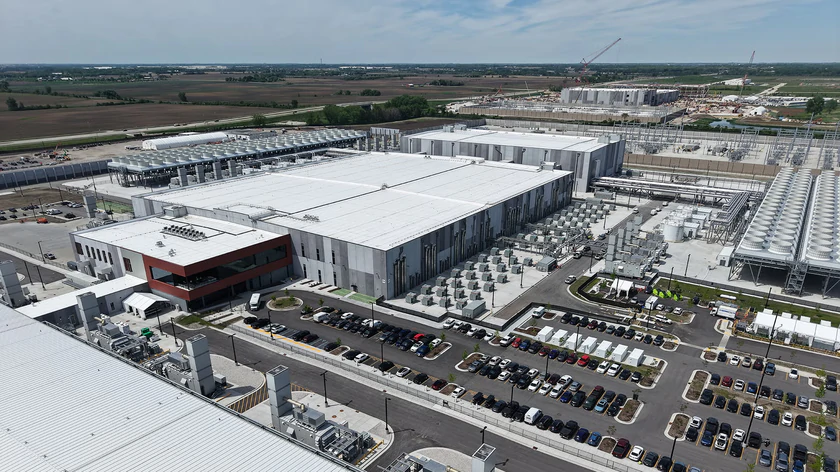
Trung tâm dữ liệu của Microsoft tại Mount Pleasant, Wisconsin. Ảnh: Microsoft
Cuộc đua hạ tầng tính toán: Mỗi cụm máy chủ tiêu thụ điện ngang một khu dân cư
Trí tuệ nhân tạo đang chuyển dịch từ các công cụ hỏi - đáp văn bản đơn thuần sang những hệ thống có khả năng suy luận đa bước, tạo video độ phân giải cao và vận hành các tác nhân tự động (AI agents). Bước nhảy vọt về năng lực này đòi hỏi sức mạnh tính toán khổng lồ, buộc các tập đoàn công nghệ phải mở rộng quy mô trung tâm dữ liệu với tốc độ chưa từng có.
Theo Cơ quan Năng lượng Quốc tế (IEA), tiêu thụ điện của các trung tâm dữ liệu toàn cầu đạt khoảng 485TWh vào năm 2025 và dự kiến tăng gần gấp đôi, lên mức 950TWh vào năm 2030. Riêng nhóm trung tâm dữ liệu chuyên biệt cho AI được dự báo sẽ tăng mức ngốn điện gấp ba lần trong cùng giai đoạn.
Áp lực này thể hiện trực diện qua mật độ công suất phần cứng. Giai đoạn 2020-2025, mật độ công suất của máy chủ AI đã tăng 11 lần và được dự báo tiếp tục tăng gấp 4 lần vào năm 2027. Đến thời điểm đó, một tủ máy chủ (rack) AI tiên tiến có thể đạt công suất đỉnh tương đương nhu cầu sử dụng điện của 65 hộ gia đình.
Đáng chú ý, mức tiêu thụ điện của AI không tăng tuyến tính theo số lượng người dùng. Dù tiến bộ về chip và thuật toán giúp hiệu suất năng lượng trên mỗi tác vụ đơn lẻ giảm ít nhất một bậc độ lớn mỗi năm, sự bùng nổ của các tác vụ phức tạp lại đang kéo tổng phụ tải đi lên. Một yêu cầu tạo video hay suy luận sâu có thể tiêu tốn lượng điện gấp hàng trăm, thậm chí hàng nghìn lần một truy vấn văn bản thông thường.

Sự bành trướng của AI diễn ra đúng lúc nhu cầu điện toàn cầu vốn đã ở quỹ đạo tăng tốc. IEA dự báo tổng mức tiêu thụ điện thế giới sẽ tăng 3,6% trong năm 2026 và 3,8% vào năm 2027, chạm ngưỡng 30.700TWh (so với 28.600TWh của năm 2025) dưới tác động đồng thời của công nghiệp hóa, xe điện và nhu cầu làm mát.
Trong bức tranh đó, AI nổi lên như một nhân tố gây đột biến: Tốc độ tăng trưởng quá nhanh và tập trung cục bộ tại một số điểm nút, tạo ra bài toán cân đối cung - cầu cực kỳ hóc búa cho các nhà vận hành lưới điện.
Gọng kìm kép từ siêu El Niño và địa chính trị nhiên liệu
Áp lực lên hệ thống điện năm 2027 không chỉ đến từ phía cầu của ngành công nghệ, mà còn bị siết chặt bởi những cú sốc nguồn cung từ thiên nhiên và địa chính trị.
Ngày 12/11/2026, Trung tâm Dự báo Khí hậu thuộc Cơ quan Khí quyển và Đại dương Quốc gia Mỹ (NOAA) phát cảnh báo El Niño đang tiếp tục mạnh lên. Chỉ số nhiệt độ mặt nước biển Niño-3.4 đã vượt mức trung bình tới +2,5°C, với xác suất trên 79% duy trì trạng thái mạnh đến rất mạnh trong quý I/2027.
Dù không trực tiếp gây ra khủng hoảng thiếu điện diện rộng, El Niño tác động lên hệ thống năng lượng theo cơ chế "gọng kìm": một mặt kích hoạt các đợt nắng nóng cực đoan làm tăng vọt phụ tải điều hòa, mặt khác làm thay đổi chế độ thủy văn, gây sụt giảm sản lượng thủy điện. T
Trong báo cáo giữa năm 2026, IEA cảnh báo một kịch bản El Niño khắc nghiệt sẽ bào mòn nghiêm trọng sản lượng thủy điện và điện gió tại Đông Nam Á cùng Mỹ Latinh, buộc các quốc gia này phải quay lại huy động nhiệt điện than hoặc khí để bù đắp.
Cùng lúc, thị trường nhiên liệu hóa thạch vẫn chưa thoát khỏi vòng xoáy bất ổn. Sự gián đoạn vận tải qua eo biển Hormuz trong năm 2026 đã làm đóng băng tạm thời gần 20% nguồn cung khí tự nhiên hóa lỏng (LNG) toàn cầu, đẩy giá khí đốt tại châu Á và châu Âu lên đỉnh cao nhất kể từ cuộc khủng hoảng 2022-2023.
Cú sốc chi phí đầu vào lập tức phản ánh vào giá thành sản xuất
Quý II/2026, giá điện bán buôn bình quân tại Liên minh châu Âu (EU) và Nhật Bản đã vọt tăng hơn 30% so với cùng kỳ, buộc nhiều nền kinh tế phải kích hoạt lại nhiệt điện than để kiểm soát chi phí.
Ngược lại, những quốc gia tự chủ được nguồn cung như Mỹ hay ít phụ thuộc vào khí tự nhiên hoá lỏng như Ấn Độ (giá điện bán buôn tăng dưới 10%) lại cho thấy khả năng chống chịu tốt hơn hẳn.
Sự phân hóa này cho thấy rủi ro năng lượng năm 2027 không nằm ở tổng công suất nguồn, vấn đề thuộc về khả năng tiếp cận nhiên liệu và sự linh hoạt trong cơ cấu phát điện của từng khu vực.
Nút thắt hạ tầng và câu hỏi: Ai trả tiền cho cuộc đua AI?
Bài toán đối với ngành năng lượng thế giới trong năm 2027 thuộc về khả năng điều tiết lưới điện và phân bổ chi phí hợp lý giữa nhu cầu của các trung tâm dữ liệu, ngành công nghệ với đời sống dân sinh.
Theo Cơ quan Năng lượng Quốc tế (IEA), hơn 2.500GW dự án năng lượng tái tạo, lưu trữ và phụ tải lớn, bao gồm cả các trung tâm dữ liệu, đang chờ được đấu nối vào lưới điện trên toàn cầu. Con số này cho thấy những điểm nghẽn trong quy trình cấp phép và năng lực truyền tải.
Áp lực càng lớn khi tiến độ phát triển phụ tải và hạ tầng điện có sự chênh lệch đáng kể: trung tâm dữ liệu có thể đi vào vận hành sau 1-3 năm, trong khi một tuyến truyền tải cao thế mới có thể cần 5-15 năm để hoàn thành.
Tại Mỹ, mâu thuẫn cung - cầu đã bộc lộ gay gắt trong phạm vi quản lý của PJM, đơn vị vận hành lưới điện phục vụ 13 bang và Columbia. Theo Reuters (ngày 17/11/2026), khoảng 20GW dự án trung tâm dữ liệu mới đã bước vào giai đoạn triển khai rầm rộ tại đây chỉ trong nửa đầu năm 2026. Áp lực phụ tải lớn tới mức PJM phải tính toán các cơ chế mua công suất khẩn cấp nhằm ngăn chặn nguy cơ thiếu hụt tiềm năng lên tới 6,8GW.
Sự bùng nổ này lập tức vấp phải rào cản từ chính cộng đồng địa phương. Chỉ trong tháng 11/2026, cử tri Mỹ đã bỏ phiếu thông qua khoảng 40 đề xuất hạn chế xây dựng trung tâm dữ liệu (riêng Ohio chiếm 21 đề xuất và Illinois có 7 đề xuất) trước nỗi lo hóa đơn điện tăng vọt và áp lực lên môi trường sống.
Diễn biến tại Mỹ đặt ra một câu hỏi cốt lõi về quản trị: Ai sẽ trả tiền cho việc nâng cấp hạ tầng? Nếu hệ thống truyền tải phải đầu tư thêm hàng tỷ USD để đáp ứng nhu cầu của các tập đoàn công nghệ, chính sách giá điện cần bảo đảm khối doanh nghiệp này chịu trách nhiệm tương xứng với chi phí phát sinh, thay vì chuyển gánh nặng sang khu vực dân sinh và sản xuất truyền thống.
Nhằm khơi thông điểm nghẽn hạ tầng mà không mất hàng thập kỷ chờ đợi lưới điện mới, IEA đề xuất cơ chế đấu nối linh hoạt, theo đó các khách hàng tiêu thụ điện lớn chấp nhận giới hạn công suất trong những giờ cao điểm căng thẳng. Đi kèm với công nghệ pin lưu trữ và điều chỉnh phụ tải, cơ chế này hứa hẹn mở khóa thêm 750-900GW năng lực kết nối trên toàn cầu.
Năm 2027 có thể sẽ không phải là năm xảy ra một cuộc khủng hoảng thiếu điện trên diện rộng vì AI. Tuy nhiên, điểm giao thoa giữa cơn khát năng lực tính toán, biến đổi khí hậu khắc nghiệt và rủi ro địa chính trị đang biến an ninh năng lượng thành một bài toán khó. Thách thức duy trì nguồn điện cho cuộc đua công nghệ, bảo đảm sự ổn định và chi phí hợp lý cho cả nền kinh tế trở thành câu chuyện sống còn trong kỷ nguyên cạnh tranh số.



Bình luận
Thông báo
Bạn đã gửi thành công.
Đăng nhập để tham gia bình luận
Đăng nhập với
Facebook Google