Tiền vơi nhanh hơn với người trẻ chưa làm chủ thời đại số

Đối với bố, tiền chỉ tồn tại khi nó có sức nặng trong lòng bàn tay và có thể nhét vừa vào túi áo ngực cài kim băng cẩn thận. Khi xác nhận một giao dịch trên điện thoại, tôi dừng lại một nhịp để tự hỏi số tiền này phải đổi bằng những ngày dầm mưa dãi nắng của bố hay những giờ làm việc căng thẳng của tôi?
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ PHẠM THÁI DƯƠNG (THÀNH PHỐ HỒ CHÍ MINH)
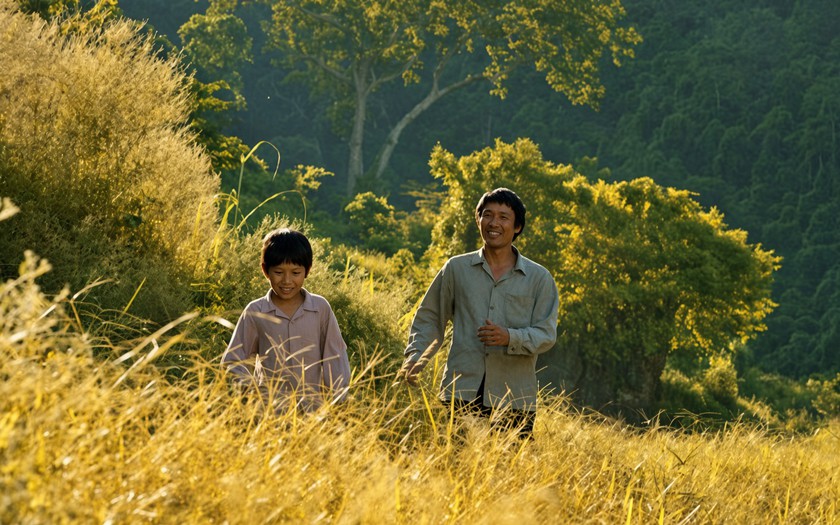
Bố tôi cũng như các cô các bác ở quê, vẫn có thói quen sở hữu tiền mặt, dành dụm tiền sau mỗi vụ mùa. Ảnh minh hoạ
Tiền giấy của bố, tiền số của tôi
Dưới góc chân phản bằng gỗ mít ở quê, bố tôi đặt một chiếc hộp sắt đựng bánh quy cũ, bên ngoài đã tróc gần hết lớp sơn hoa văn. Bên trong không có bánh. Đó là nơi bố cất những tờ tiền mặt dành dụm được sau mỗi đợt bán lúa, bán tiêu hay tiền công phụ hồ.
Cứ mỗi lần lấy tiền ra, bố đều làm một việc rất chậm: làm ẩm đầu ngón tay cái, vuốt phẳng từng nếp gấp mép bị quăn, xếp các tờ tiền cùng mệnh giá quay về một chiều, rồi mới luồn một sợi dây thun buộc chặt lại thành từng cọc nhỏ.
Bố tôi năm mươi hai tuổi, chưa từng sở hữu một tài khoản ngân hàng nào. Chiếc điện thoại bố dùng là loại bàn phím số bấm kêu tạch tạch, vỏ nhựa trầy xước, pin ba ngày mới phải sạc một lần. Đối với bố, tiền chỉ thực sự tồn tại khi nó có mùi mực in, có sức nặng trong lòng bàn tay và có thể nhét vừa vào túi áo ngực cài kim băng cẩn thận.
Còn tôi, hai mươi tuổi, sinh viên năm thứ hai sống ở thành phố. Thứ duy nhất tôi mang theo khi ra khỏi phòng trọ là chiếc điện thoại thông minh dán kính cường lực.
Mọi sinh hoạt của tôi nằm gọn trong những biểu tượng ứng dụng đủ màu sắc. Tôi mua bữa sáng bằng mã QR, trả tiền trọ bằng một lệnh chuyển khoản liên ngân hàng 24/7, và nhận tiền hỗ trợ từ gia đình qua một tài khoản số. Tôi từng coi việc bố giữ tiền mặt dưới chân phản là một thói quen lạc hậu, một sự bảo thủ điển hình của thế hệ đi trước trước làn sóng chuyển đổi số.
Chuyến xe đò đưa tôi về quê sau lần hỏng xe đầu năm học mới. Ảnh minh hoạ
Hai "cuốn sổ" nhật trình chi tiêu
Đợt đó, xe máy của tôi bị vỡ lốc máy sau một vụ va quẹt trên đường đi học, tiền sửa chữa ngốn gần ba triệu đồng. Khoản tiền sinh hoạt phí tháng đó bị thủng một mảng lớn. Ngại xin thêm bố mẹ, tôi chần chừ suốt một tuần cho đến khi cạn kiệt tiền ăn, đành bắt xe về quê vào chiều thứ Bảy.
Tối hôm ấy, sau bữa cơm rau muống luộc và cá kho khô, bố gọi tôi ra chiếc bàn tròn ngoài hiên. Ngọn đèn tuýp vàng vọt phả bóng hai cha con xuống nền gạch tàu mát lạnh. Bố không hỏi nhiều về cú ngã xe, chỉ với tay lấy cuốn sổ tay bìa bọc nilon xanh - cuốn sổ mà từ ngày tôi còn bé tí đã thấy bố ghi chép.
Bố lật từng trang. Nét chữ của bố xiêu vẹo, thô ráp, mực xanh nhòe đi ở những chỗ mồ hôi tay rơi xuống:
“Ngày 12/3: Mua 2 bao phân ure: 840.000”
“Ngày 28/3: Bán lứa gà đồi: thu 1.650.000”
“Ngày 05/4: Tiền thuốc cảm mẹ: 65.000”
“Ngày 15/4: Gửi thằng Thành tiền ăn tháng tư: 3.000.000”
...
Từng dòng, từng cọc số thẳng tắp. Mỗi con số đều gắn chặt với một sự việc cụ thể, một gương mặt người bán, một bao hàng vác trên vai hay một cơn sốt của mẹ. Bố lật đến trang cuối, rút từ túi áo ra chiếc phong bì bưu điện cũ, bên trong là ba mươi tờ một trăm nghìn đồng phẳng phiu không một vết gấp mép.
“Cầm lấy mà sửa xe. Đi đứng cho cẩn thận,” bố bảo, giọng không hề giận dữ. “Mấy khoản này bố tính cả rồi. Bớt lại tiền mua thêm mấy bao xi măng láng cái sân là đủ.”
Ngồi đối diện bố, tôi mở điện thoại lên theo thói quen định nạp số tiền đó vào ví điện tử. Màn hình điện thoại sáng lóa, hiện lên ứng dụng ngân hàng số với biểu đồ hình tròn tròn đủ màu: xanh cho ăn uống, vàng cho giải trí, đỏ cho mua sắm. Ứng dụng tự động gắn nhãn giao dịch bằng trí tuệ nhân tạo, tính toán dòng tiền ra vào đến từng chữ số thập phân.
Nhưng khi nhìn vào biểu đồ tròn hoàn hảo ấy, tôi nhận ra mình không thể nhớ nổi một nửa số tiền tháng trước đã biến đi đâu. Biểu đồ báo tôi đã tiêu 4,2 triệu đồng, nhưng bên trong những lát cắt màu sắc đó là những khoảng trống rỗng: những cốc cà phê mua vội mang đi, những lần đặt đồ ăn khuya vì lười nấu cơm, những khoản tip vụn vặt và những đơn hàng săn sale vô thưởng vô phạt.
Hai cuốn sổ đặt cạnh nhau trên một chiếc bàn: một cuốn sổ tay giấy ố vàng ghi lại từng giọt mồ hôi đổi lấy sự sống và một ứng dụng hiện đại ghi lại sự tiêu biến vô định của những con số.
Tiện lợi và sự đánh đổi
Lâu nay, khi nói về giáo dục tài chính, chúng ta thường mặc định người trẻ là những người đi trước, nắm giữ tri thức mới và công nghệ mới. Chúng ta tự hào về khả năng thanh toán một chạm, mở thẻ ảo, chia hoá đơn nhóm tự động chỉ bằng một đường link. Không ít người trẻ nhìn thế hệ cha mẹ giữ tiền mặt bằng ánh mắt ái ngại, coi đó là sự thiếu hiểu biết về công nghệ tài chính (Fintech).
Nhưng có một sự thật mà ít cuốn sách tài chính nào chỉ ra: Công nghệ giải quyết bài toán giao dịch, nhưng thế hệ đi trước nắm giữ bài toán sinh tồn. Thế hệ của bố tôi lớn lên qua những giai đoạn thiếu thốn vật chất cùng cực. Đối với họ, tiền không phải là một công cụ trừu tượng để “tối ưu hóa trải nghiệm sống”. Tiền là lá chắn phòng thủ duy nhất của gia đình trước bệnh tật, mất mùa, thiên tai và những bất trắc khôn lường. Triết lý tài chính của họ mộc mạc đến mức khắc nghiệt: Chỉ tiêu tiền khi thực sự nhìn thấy giá trị sử dụng lâu dài của nó; và không bao giờ tiêu vào phần tiền chưa làm ra.
Trái lại, thế hệ người trẻ sống trong thời đại số như tôi bị bủa vây bởi một nền kinh tế được thiết kế để kích thích tiêu dùng tức thì. Các dịch vụ tài chính hiện đại đã thành công trong việc tách rời "quyết định tiêu dùng" ra khỏi "cảm giác mất mát".
Khi quẹt một chiếc thẻ hoặc bấm vân tay chuyển khoản, chúng ta không cảm thấy mình đang tiêu đi những ngày làm việc vất vả của bố mẹ. Sự tiện lợi về mặt công nghệ đã vô tình tạo ra một tấm màn che, khiến người trẻ nhìn những khoản tiền tiền triệu nhẹ như vài chiếc lá rụng.
Chúng ta thông minh hơn cha mẹ về mặt công cụ số, nhưng lại ngây thơ hơn cha mẹ rất nhiều về bản năng sinh tồn tài chính. Tôi từng tự hào vì mình biết cách săn mã giảm giá hoàn tiền 5% trên sàn thương mại điện tử, nhưng lại quên mất rằng để tiết kiệm được vài chục nghìn đồng tiền hoàn đó, tôi đã bấm mua một món đồ hơn ba trăm nghìn mà bản thân không hề có nhu cầu cấp thiết. Trong khi đó, bố tôi đạp xe ba cây số giữa trưa nắng chỉ để so sánh giá một bao phân bón giữa hai đại lý, vì chênh lệch ba mươi nghìn đồng đối với bố là tiền mua được hai bữa cá cho cả nhà.
Sự va chạm giữa hai thế hệ ví tiền không phải là cuộc chiến giữa văn minh và lạc hậu. Đó là khoảng cách giữa một bên hiểu rất rõ cái giá của từng đồng bạc mình nắm giữ, và một bên dễ dàng thả trôi những con số vô hình qua màn hình cảm ứng.
Cây cầu giữa hai thế hệ
Sáng hôm sau, trước khi tôi lên xe đò trở lại thành phố, bố gọi tôi lại góc sân. Bố đưa cho tôi chiếc điện thoại gập cũ, bảo: “Hôm nọ trên xã người ta bảo sắp tới trả tiền thủy lợi phí với tiền điện phải qua mã gì đó trên máy. Bố không rành, mày coi cài giúp bố cái thẻ gì trên máy này, chứ sợ mai mốt người ta không nhận tiền mặt nữa.”
Tôi cầm chiếc điện thoại của bố, nhìn đôi mắt đầy ngần ngại của người đàn ông đã gánh vác cả gia đình suốt mấy chục năm qua trước một thứ công nghệ xa lạ. Bố sợ bị tụt lại. Bố sợ cái thế giới không tiền mặt mà con trai bố đang sống một cách trơn tru mỗi ngày.
Tôi đã không cài ứng dụng nào vào máy bố sáng hôm đó. Tôi dắt bố ra bưu điện huyện, hướng dẫn bố mở một tài khoản ngân hàng cơ bản có liên kết số điện thoại, đăng ký dịch vụ bảo mật bằng tin nhắn văn bản đơn giản nhất.
Tôi ngồi bên cạnh, chỉ cho bố từng bước bấm phím, giải thích cặn kẽ rằng tiền trong chiếc thẻ nhựa đó không phải mất đi, mà nó được cất ở một nơi an toàn giống như chiếc rương gỗ ở nhà, chỉ khác là khi cần thanh toán tiền điện, tiền nước thì bấm vài nút là xong.
Nhưng quan trọng hơn cả, sáng hôm đó, tôi đã không nộp ba mươi tờ tiền mệnh giá 100.000 đồng của bố vào tài khoản ngân hàng của mình. Tôi mua một chiếc phong bì mới, cất nguyên vẹn ba triệu đồng tiền mặt ấy vào ngăn trong cùng của balo.
Giáo dục tài chính, suy cho cùng, không phải là việc người trẻ mang những thuật ngữ đao to búa lớn về dòng tiền, danh mục đầu tư hay công nghệ thanh toán để “khai sáng” cho cha mẹ.
Giáo dục tài chính thông minh thực sự là một con đường hai chiều:
Đầu tiên, người trẻ là cây cầu công nghệ cho thế hệ trước. Chúng ta có trách nhiệm bảo vệ cha mẹ trước những cạm bẫy của không gian mạng. Hướng dẫn họ cách bảo mật thông tin, cách nhận diện các cuộc gọi mạo danh lừa đảo chuyển tiền, giúp họ bước vào xã hội số một cách an toàn mà không biến họ thành nạn nhân của những thủ thuật công nghệ tinh vi.
Thứ hai, cha mẹ là mỏ neo cảm xúc cho người trẻ. Chúng ta cần mượn lăng kính tiết kiệm kỷ luật và sự trân trọng giá trị lao động của thế hệ đi trước để giữ mình không bị cuốn trôi theo văn hóa tiêu dùng bốc đồng.
Mỗi khi chuẩn bị bấm xác nhận một giao dịch trên điện thoại, hãy dừng lại một nhịp để tự hỏi: Nếu số tiền này phải đổi bằng những ngày dầm mưa dãi nắng của bố mẹ, hoặc bằng chính những giờ làm việc căng thẳng đầu đời của mình, liệu mình có dễ dàng bấm nút chuyển đi như thế này không?
Chiếc xe đò rung lắc chạy dọc quốc lộ hướng về phía thành phố rực rỡ ánh đèn cao áp. Tôi ngồi bên cửa sổ, bàn tay thọc sâu vào đáy balo, chạm vào chiếc phong bì giấy chứa ba mươi tờ tiền phẳng phiu của bố. Đầu ngón tay tôi cảm nhận được độ dày dặn, chắc nịch của xấp tiền lẻ.
Điện thoại trong túi áo vẫn thỉnh thoảng rung lên từng hồi vì những thông báo giảm giá, ưu đãi nạp tiền từ các sàn thương mại điện tử gửi đến dồn dập. Nhưng tôi không buồn mở khóa màn hình.
Lần đầu tiên sau nhiều năm tháng sống trong thế giới của những con số pixel nhẹ bẫng, tôi thấy túi áo của mình nặng trĩu. Đó không chỉ là sức nặng của ba triệu đồng tiền mặt, mà là sức nặng của mồ hôi, của lòng tự trọng và trách nhiệm của một đứa con bắt đầu học cách trưởng thành từ chính chiếc ví cũ của cha mình.


Link nội dung: https://congdankhuyenhoc.vn/tien-voi-nhanh-hon-voi-nguoi-tre-chua-lam-chu-thoi-dai-so-17926092315472871.htm