Một cô gái, một khoản nợ và hành trình học cách đứng vững

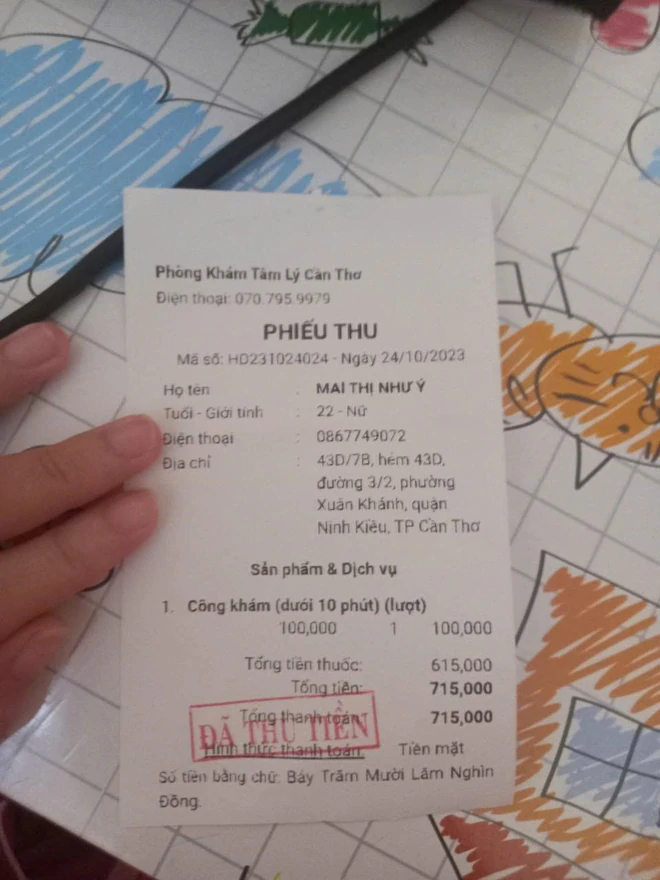
Ban đầu, khoản tiền thuốc mỗi tháng của bà cháu tôi chỉ chừng vài trăm ngàn, thế rồi vọt dần lên hơn một triệu đồng. Cứ thế, sau một năm, từ những khoản nhỏ nhặt dồn lại, tiền thuốc men đã tốn tới mấy mươi triệu đồng.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ MAI THỊ NHƯ Ý (THÀNH PHỐ CẦN THƠ)
Xấp bệnh án dày cộp và những tờ hóa đơn viện phí
3 giờ sáng, con hẻm nhỏ chìm vào tĩnh lặng, bên trong căn phòng chật hẹp ở phía cuối hẻm, mọi thứ trở nên tĩnh mịch đến ngột ngạt. Tôi có thể nghe thấy nhịp tim mình đập liên hồi, tâm trí giằng xé đến kiệt quệ.
Ngoại nằm đó, trên chiếc giường xếp nhỏ. Tiếng ngoại thở nặng trĩu, mệt nhọc từng hơi, từng hơi ngắt quãng. Tôi nằm im nghe ngoại thở, mà như có từng lưỡi dao đang cào cứa tâm can, thương ngoại đến xé lòng.
Ngoại là người duy nhất từng che chở ôm ấp và vỗ về cả tuổi thơ cơ nhỡ của tôi. Ngoại nuôi tôi khôn lớn nên người. Thế mà giờ đây, ngoại nằm đó, âm thầm gắng gượng với từng cơn đau nhức nhối của tuổi già và bệnh tật.
Còn tôi, khi bạn bè cùng trang lứa đều đã có công việc ổn định, tôi lại chỉ có trong tay xấp bệnh án dày cộp và những con số hóa đơn viện phí nhảy nhót quay cuồng.
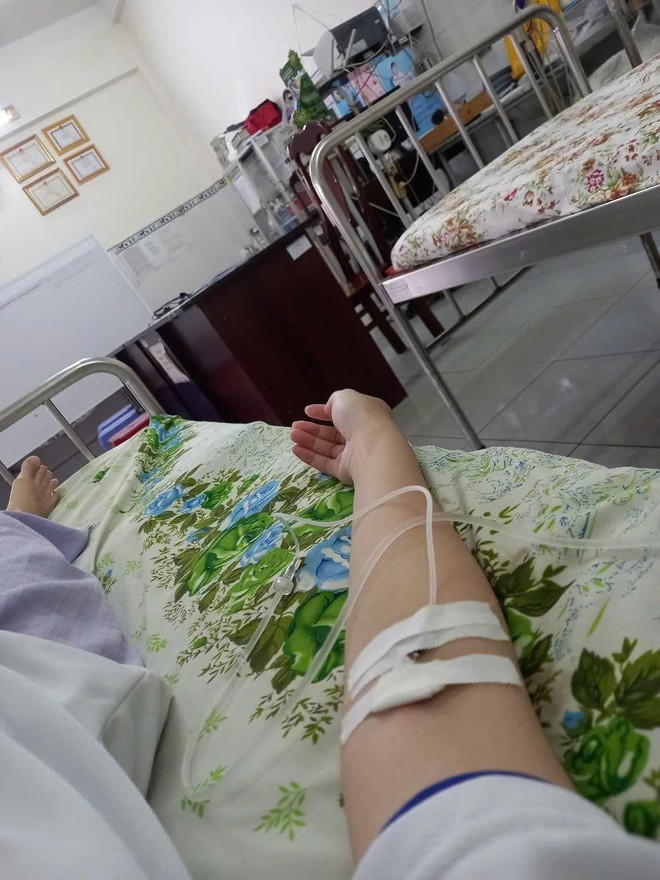
Bệnh tật, thiếu thốn tiền bạc, mất đi chỗ dựa tình thân,...những ngày chơi vơi ấy đã giúp tôi có nhận thức sâu sắc về quản lý tài chính và sức khoẻ.
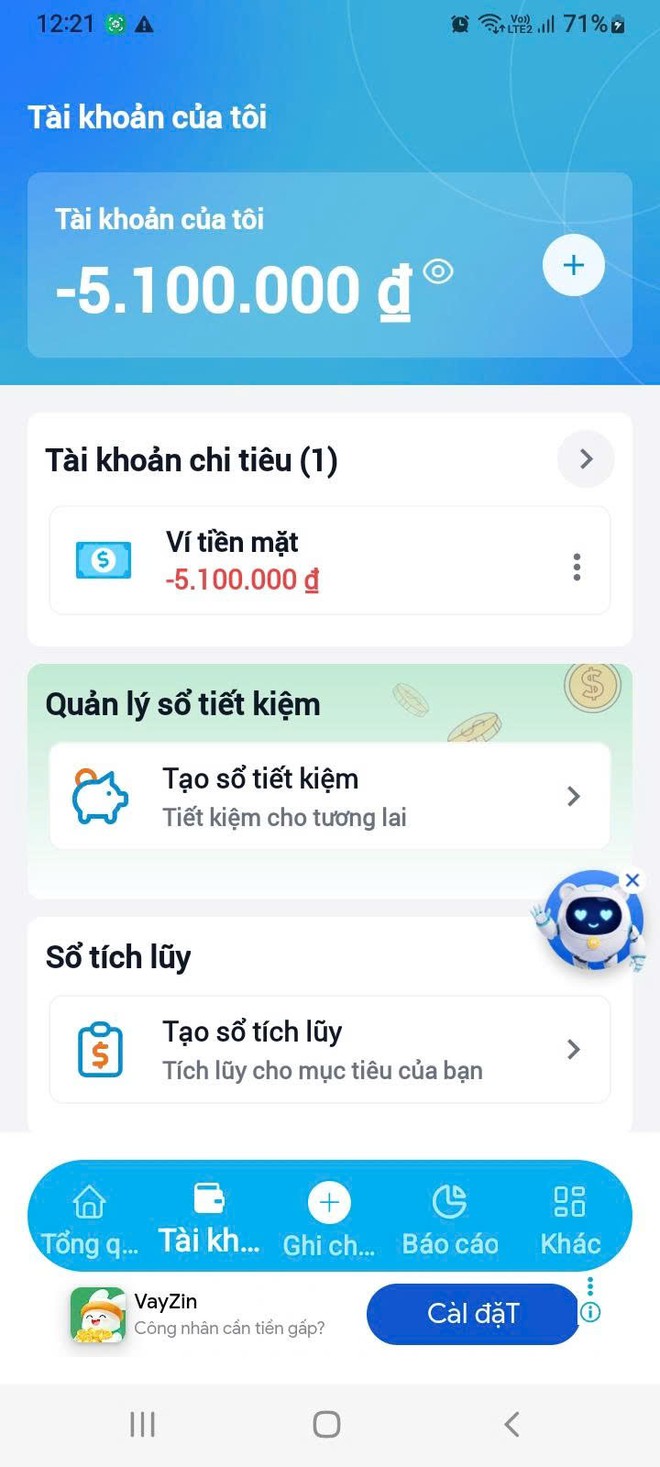
Ban đầu, khoản tiền thuốc mỗi tháng của bà cháu tôi chỉ chừng vài trăm ngàn, thế rồi vọt dần lên hơn một triệu đồng. Cứ thế, sau một năm, từ những khoản nhỏ nhặt dồn lại, tiền thuốc men đã tốn tới mấy mươi triệu đồng. Đến khi tôi nỗ lực cai thuốc điều trị và sắp hoàn thành tốt nghiệp thì nghe tin dữ. Ngoại tôi qua đời.
Cuộc gọi từ bệnh viện khiến tôi rụng rời chân tay, bàng hoàng không kể xiết. Ngoại là người thân duy nhất của tôi, người chăm lo cho tôi từ tấm bé. Giờ đây, đã không còn nữa. Ngoại để lại tôi cô độc trên cõi đời này, với biết bao nhiêu chênh vênh và thảng thốt.
Với công việc bấp bênh, tinh thần bất ổn cùng khoản nợ to đùng đè nặng trên vai. Tôi như một cánh kiến nhỏ lạc bay trong thành phố nhiều giông gió. Không điểm tựa tình thân, không chỗ dựa tinh thần, không nền tảng tài chính. Tôi không biết mình là ai, ngày mai như thế nào và tôi phải sống ra sao?
Có lẽ trong cơn hoang mang cùng cực đó, khi mất đi toàn bộ sự tự chủ của một cô gái trẻ mặc cho dòng đời lốc cuốn, tôi vớt vát chút nghị lực và tỉnh trí cuối cùng, đối diện với biến cố tài chính và vực dậy bản thân.
Tôi lang thang khắp các con phố ở Cần Thơ để tìm chỗ vay tiền trả nợ. Cuối cùng, tôi chọn cách vay tiền mặt ở công ty tài chính và cam kết trả góp kéo dài trong 30 tháng với mức lãi suất tăng theo thời hạn.
Bắt đầu lại từ con số âm, chia nhỏ lộ trình trả nợ
Để bắt đầu lại mọi thứ từ đống đổ nát, bước đi chiến lược đầu tiên của tôi là tái định hình hoàn toàn cách thức tạo ra thu nhập và quản lý tiền bạc.
Bước đầu tiên tôi thực hiện là cụ thể hóa mục tiêu tài chính bằng một con số chính xác tuyệt đối mà tôi cần phải kiếm được để trả sạch khoản nợ và tích lũy quỹ phòng vệ.
Tiếp theo, tôi chia nhỏ lộ trình trả nợ thành từng cột mốc rõ ràng cho mỗi tháng, 3 tháng, 6 tháng và 1 năm. Sau đó, tôi xây dựng kế hoạch hành động chi tiết và thực thi ngay lập tức.
Bên cạnh đó, tôi rèn luyện thói quen kiểm tra sao kê tài khoản ngân hàng và thẻ tín dụng hàng tuần. Việc tự kiểm toán chi tiêu giúp tôi rà soát chính xác và triệt tiêu ngay lập tức các khoản mua sắm bốc đồng phát sinh do cảm xúc chi phối. Ngay khi nhận được tiền lương hoặc thù lao từ các dự án, giải thưởng, tôi tự động chuyển ngay một khoản tiền cố định vào tài khoản tiết kiệm riêng biệt trước khi chi trả cho bất kỳ hóa đơn nào.
Ngoài ra, tôi tiến hành xây dựng quỹ khẩn cấp theo từng cột mốc cụ thể. Ở cột mốc đầu tiên, tôi tập trung tích lũy nhanh một khoản tiền nhỏ để giải quyết các sự cố bất ngờ phát sinh mà không phải đi vay mượn ai.
Sau khi hoàn thành cột mốc này, tôi tiếp tục mở rộng quỹ lên mức tương đương từ 3-6 tháng chi phí sinh hoạt thiết yếu.
Ngoài ra, tôi còn tích cực tích lũy thêm từ các nguồn thu nhập bất ngờ như tiền nhuận bút báo chí và tiền cộng tác bên ngoài. Sau đó, trích một ít tiền nhỏ kiếm thêm được đó để cho đi vì bản thân muốn san sẻ với người khó khăn hơn.
Đối với các khoản nợ cũ, tôi chủ động liên hệ với tổ chức tài chính để trình bày rõ ràng hoàn cảnh thực tế của mình, từ đó xin cơ cấu lại thời gian trả nợ cũng như giảm tiền lãi phạt nhằm ưu tiên trả dứt điểm tiền gốc.
Và tuyệt đối nói không với hành vi "vay nóng" hay sử dụng tín dụng đen bên này để đập vào bên kia khiến cho nợ nần chồng nợ nần.
Tôi lập danh sách liệt kê toàn bộ các khoản nợ, ưu tiên trả số tiền tối thiểu cho tất cả các khoản và tập trung toàn bộ nguồn tiền dư thừa để dứt điểm khoản nợ có lãi suất cao nhất.
Phương pháp này giúp tôi tối ưu hóa về mặt toán học và giảm thiểu tổng số tiền lãi phải trả. Đồng thời, tôi cũng kết hợp tập trung trả dứt điểm khoản nợ có giá trị nhỏ nhất trước. Khi một khoản nợ nhỏ biến mất, tôi có được chiến thắng tâm lý mạnh mẽ để tiếp tục dồn lực dập tắt các khoản nợ lớn hơn.
Thay đổi lối sống, nâng cấp bản thân
Bên cạnh việc học cách quản lý dòng tiền, tôi bắt đầu thay đổi cả những thói quen rất nhỏ trong đời sống hằng ngày.
Tôi lên danh sách những thực phẩm cần mua cho từng tuần, tự chuẩn bị bữa trưa mang đi làm thay vì thường xuyên ăn ngoài. Những việc tưởng như vụn vặt ấy, khi duy trì đủ lâu, lại giúp tôi tiết kiệm được một khoản đáng kể trong chi phí ăn uống.
Tôi cũng nhận ra rằng sức khỏe chính là một dạng tài sản mà nhiều khi chúng ta chỉ biết quý trọng khi đã đánh mất. Vì thế, tôi cố gắng ăn uống cân bằng hơn, tập thể dục đều đặn và ngủ đủ giấc. Không phải để trở thành một người hoàn hảo, mà đơn giản là muốn cơ thể này khỏe mạnh hơn, ít phải đối diện với những khoản chi không đáng có cho bệnh tật và thuốc men.
Tôi tập cho mình thói quen dọn dẹp nhà cửa định kỳ. Khi nhìn lại những thứ mình đang có, tôi mới nhận ra mình từng mua không ít món đồ chỉ vì một phút thích thú, rồi để chúng nằm im trong góc nhà. Biết mình đang sở hữu gì cũng là một cách để biết mình thực sự cần gì.
Tôi không còn cố mua những thứ chỉ vì chúng đang được giảm giá, cũng không mua thực phẩm hay đồ dùng mà mình biết chắc sẽ không sử dụng hết. Những món đồ không còn cần đến, tôi cố gắng bán thanh lý hoặc tìm một người có thể sử dụng chúng, thay vì để chúng trở thành rác.
Với những món đồ nhỏ chưa thực sự cần thiết, tôi cho mình 24 giờ để suy nghĩ trước khi rút ví. Với những tài sản lớn hơn, khoảng thời gian ấy có thể kéo dài đến 30 ngày.
Có những lúc rất muốn mua một thứ gì đó, tôi lại nhớ về những ngày mình từng chật vật với tiền bạc. Tôi nhớ cảm giác muốn giúp một người khác nhưng trong túi chẳng có đủ khả năng để giúp. Những ký ức ấy khiến tôi bình tĩnh lại. Tôi hiểu rằng cảm giác thỏa mãn sau một lần mua sắm chỉ kéo dài rất ngắn, trong khi sự chủ động về tài chính có thể giúp mình đứng vững lâu hơn rất nhiều.
Càng đi sâu vào câu chuyện tiền bạc, tôi càng nhận ra rằng đầu tư quan trọng nhất không chỉ nằm ở những con số trong tài khoản, mà còn nằm ở chính mình.
Tôi bắt đầu dành thời gian tìm hiểu về tài chính cá nhân, học cách lập ngân sách, tìm hiểu các hình thức đầu tư và tự xây dựng cho mình một kế hoạch phù hợp với khả năng. Tôi tìm hiểu về chứng chỉ quỹ vì đây là một trong những lựa chọn mà tôi thấy phù hợp để bắt đầu tìm hiểu về đầu tư, nhất là khi không có quá nhiều thời gian hoặc kinh nghiệm để theo dõi thị trường mỗi ngày.
Tôi cũng sử dụng những công cụ hỗ trợ quản lý chi tiêu như ứng dụng Sổ Thu Chi MISA để nhìn lại dòng tiền của mình rõ ràng hơn: tiền đi đâu, khoản nào thực sự cần thiết, khoản nào có thể cắt giảm. Tôi đọc thêm về những rủi ro và bẫy tài chính để tự nhắc mình thận trọng hơn trước những lời mời gọi tưởng như rất hấp dẫn.
Những khoảng thời gian rảnh trước đây có thể trôi qua rất nhanh. Bây giờ, tôi cố gắng dành một phần trong số đó để học thêm một điều gì đó.
Tôi tìm đến những nguồn giáo dục tài chính miễn phí như Khan Academy, theo dõi các kênh YouTube, podcast, những bài viết phân tích chuyên sâu và các nội dung của những người có chuyên môn mà tôi tin cậy. Tôi học thêm về viết lách, ngoại ngữ, tái chế và những kỹ năng mà trước đây tôi từng nghĩ mình chưa cần đến.
Có lẽ điều quý giá nhất mà việc học mang lại không phải là giúp tôi biết chính xác ngày mai thị trường sẽ tăng hay giảm, thu nhập của tôi có biến động hay không mà là giúp tôi bình tĩnh hơn trước những thay đổi của cuộc sống. Khi hoàn cảnh thay đổi, tôi biết mình vẫn còn khả năng học, thích nghi và bắt đầu lại.
Tôi cũng dần hiểu rằng tiền bạc, dù quan trọng, không phải là thước đo để quyết định một con người có giá trị đến đâu.
Tôi không còn quá muốn chứng minh mình có gì với người khác. Tôi quan tâm nhiều hơn đến việc mình đang có gì, cần gì và có thể làm gì để những tài sản ấy lớn lên theo thời gian. Một cuộc sống đủ đầy, với tôi, không nhất thiết phải là một cuộc sống hào nhoáng. Đôi khi chỉ là cảm giác bình yên khi biết rằng nếu ngày mai có một chuyện bất ngờ xảy ra, mình vẫn còn một khoảng đệm để chống đỡ.
Hình hài nhỏ bé này đã đứng vững được đến hôm nay, tự nó đã là một điều đáng quý.
Nhìn lại hành trình đã qua, tôi hiểu rằng rủi ro có thể đến với bất kỳ ai. Một lần bệnh đột ngột, một biến cố gia đình hay một khoảng thời gian mất thu nhập cũng có thể làm đảo lộn rất nhiều kế hoạch mà chúng ta đã dày công xây dựng.
Bởi vậy, tôi nghĩ yêu thương bản thân không chỉ là cho mình những điều dễ chịu trong hiện tại. Đó còn là học cách phòng vệ tài chính, chăm sóc sức khỏe, tích lũy tài sản và chuẩn bị cho những ngày mà mình chưa biết trước sẽ xảy ra điều gì.
Có lẽ chẳng ai muốn phải chờ đến lúc tiếng còi xe cấp cứu vang lên giữa đêm, đến khi tài khoản ngân hàng cạn kiệt hay đến lúc một biến cố bất ngờ đẩy mình vào thế không còn lựa chọn, mới bắt đầu học cách bảo vệ chính mình.
Chuẩn bị từ hôm nay không có nghĩa là sống trong lo sợ về ngày mai. Ngược lại, đó là cách để chúng ta có thể sống nhẹ nhõm hơn trong hiện tại.
Và nếu một ngày nào đó, tôi thực sự đạt được sự tự do về tài chính, tôi hy vọng mình vẫn nhớ điều quan trọng nhất: Sự giàu có không chỉ nằm ở những gì mình có thể giữ lại cho riêng mình, mà còn ở những điều tốt đẹp mình có thể trao đi.
Bởi đến cuối cùng, có lẽ một cuộc đời đủ đầy không phải là cuộc đời có nhiều nhất, mà là cuộc đời vừa đủ vững vàng để không phải sợ hãi trước những biến cố, vừa đủ rộng lòng để khi mình có thể, mình sẵn sàng đưa tay về phía một người khác.

Link nội dung: https://congdankhuyenhoc.vn/mot-co-gai-mot-khoan-no-va-hanh-trinh-hoc-cach-dung-vung-179260925110930264.htm