Vay cả tương lai, đâu là bài học tài chính thông minh dành cho sinh viên?

Các dịch vụ tài chính hiện đại đã gột rửa hoàn toàn cảm giác tội lỗi của việc nợ nần. Nó khoác lên mình giao diện bắt mắt, cùng những từ ngữ xoa dịu: “linh hoạt”, “thông minh”, “không lãi suất”, “trải nghiệm ngay”.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ NGUYỄN CÔNG THÀNH (THÀNH PHỐ HỒ CHÍ MINH)
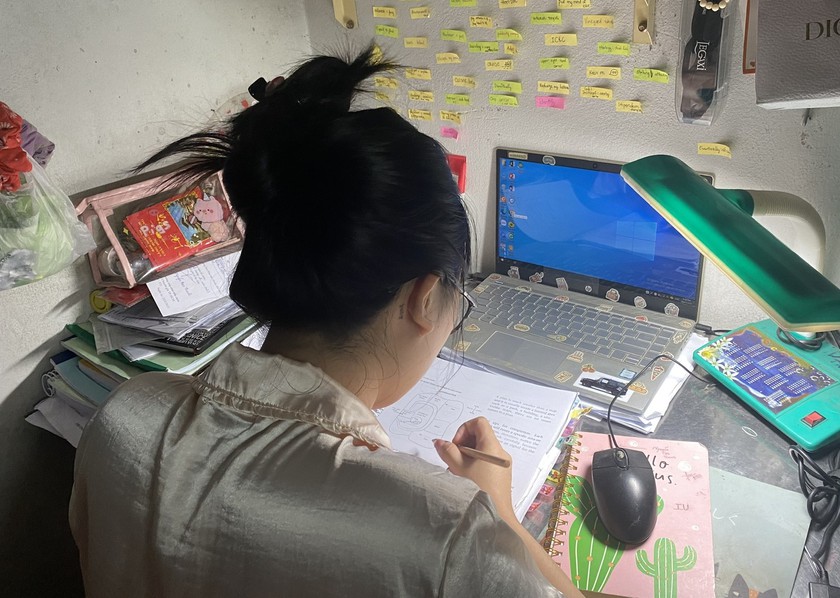
Tôi ngồi học tập bên chiếc máy tính xách tay đời mới được mua trả góp online.
"Cạm bẫy ngọt ngào" từ chiếc máy tính mua trả góp
Đúng 0 giờ 1 phút ngày 5 hàng tháng, màn hình điện thoại của tôi sẽ sáng lên thông báo này. Đây là thanh toán tự động từ ứng dụng ngân hàng liên kết với một nền tảng “Mua trước - Trả sau” (BNPL).
Đêm tĩnh mịch, phòng trọ 15 mét vuông vốn chẳng có đồ đạc gì nhiều, chỉ có tiếng quạt trần kêu cọt kẹt trên đầu vì khô dầu và chiếc máy tính xách tay cấu hình cao quý giá của tôi. Đây là chiếc máy tính sở hữu card đồ hoạ rời thế hệ mới, kết hợp với bàn phím cơ và màn hình chuẩn màu 100% RGB. Máy tính phả hơi nóng vào tay tôi, một tệp video bài tập và dự án dựng phim ngắn cho khách đang được hoàn thành.
Tôi mua chiếc máy tính xách tay này vào cuối năm ngoái. Giá của nó là 32 triệu đồng. Một con số không tưởng đối với một sinh viên kỹ thuật sống dựa vào phụ cấp hàng tháng từ gia đình.
Thế nhưng, ngày tôi sở hữu nó, tôi không phải ngửa tay xin gia đình một đồng nào, cũng chẳng cần dành dụm nhiều năm. Mọi thứ diễn ra sau 3 phút quét căn cước công dân gắn chip, nhận diện khuôn mặt qua ứng dụng và một cú bấm chuột: “Trả góp 0% lãi suất - Chia đều 12 tháng”.
Cảm giác lúc chiếc hộp nguyên seal được bóc ra ngay tại phòng trọ khó tả. Đó không phải cảm giác của kẻ tiêu xài hoang phí. Trái lại, tôi dâng lên một sự kiêu hãnh đầy tự biện: “Mình đâu có mua điện thoại xịn để đi chơi hay sắm quần áo đắt tiền. Mình đang đầu tư nghiêm túc cho nghề nghiệp, cho việc học, cho tương lai”. Đó là lời tự nhủ ngọt ngào để che mắt chính mình.
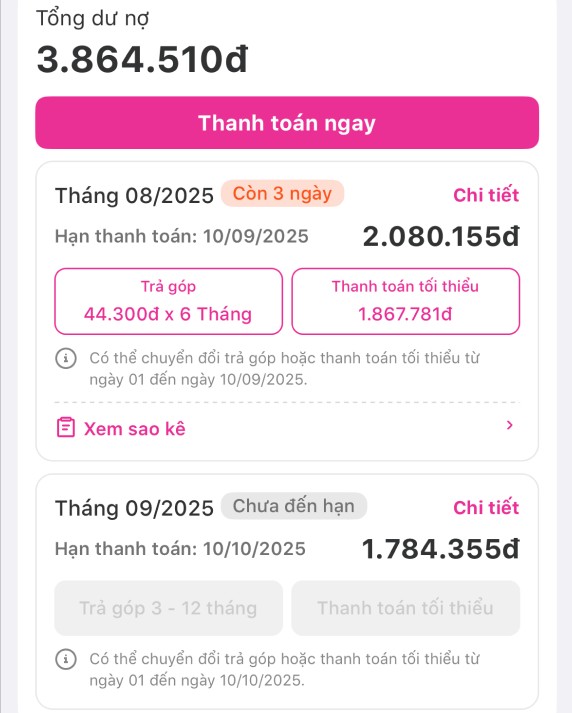
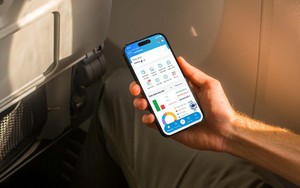
Tài khoản của tôi đã tự động trích nợ 1.784.000 VNĐ cho kỳ thanh toán thứ 4. Ảnh tác giả cung cấp
Vay tiền online - thông minh hay là không?
Chúng ta đang sống trong một kỷ nguyên mà việc vay tiền chưa bao giờ dễ dàng đến thế. Không còn cảnh phải khúm núm bước vào tiệm cầm đồ, không phải nhờ vả người thân, cũng không có những bản hợp đồng tín dụng dày cộm với chữ in li ti khiến người ta e sợ.
Các dịch vụ tài chính hiện đại đã gột rửa hoàn toàn cảm giác tội lỗi của việc nợ nần. Nó khoác lên mình giao diện bắt mắt, cùng những từ ngữ xoa dịu: “linh hoạt”, “thông minh”, “không lãi suất”, “trải nghiệm ngay”.
Đặc biệt đối với giới trẻ và sinh viên, các thuật toán tài chính đã chạm trúng điểm yếu: Khát khao khẳng định bản thân và nỗi sợ tụt hậu về công nghệ.
Chúng tôi được dạy rằng trong thời đại số, công cụ quyết định năng suất. Học đồ họa thì máy phải mượt, học lập trình thì cấu hình phải mạnh, làm sáng tạo nội dung thì thiết bị phải tiệm cận chuẩn chuyên nghiệp.
Chiếc bẫy tâm lý được giăng ra rất khéo: Khi một món đồ trị giá hàng chục triệu đồng được băm nhỏ thành những khoản hơn một triệu mỗi tháng, bộ não chúng ta lập tức đánh đồng “khoản trả hàng tháng vừa túi tiền” với “mình đủ khả năng chi trả toàn bộ món đồ”.
Khoản tiền 1.784.000 đồng thoạt nhìn chỉ bằng vài buổi đi làm thêm, vài bữa ăn ngoài cắt giảm. Nhưng giao diện ứng dụng không cảnh báo rằng cuộc sống thực tế của một người trẻ không bao giờ vận hành trơn tru như một phép chia số học.
Sau hai tháng đầu suôn sẻ với vài hợp đồng nhỏ, guồng quay bắt đầu trật bánh. Mùa thi cử ập đến với đồ án dày đặc. Thời gian nhận việc làm thêm bị bóp nghẹt. Khách hàng cắt giảm ngân sách, những hợp đồng freelance thanh toán chậm, rồi chiếc xe máy cũ hỏng giữa đường tiêu tốn nửa triệu tiền sửa chữa.
Chỉ cần một biến cố nhỏ xuất hiện, bức tranh tài chính vốn đã mỏng manh lập tức rách toạc. Đến kỳ hạn thứ ba, tài khoản của tôi không đủ số dư để trích nợ tự động. Và đó là khoảnh khắc tôi lần đầu nếm trải bộ mặt thật phía sau cụm từ “0% lãi suất”. Khi trễ hạn, mức phí phạt không mang tính “hỗ trợ”.
Nó bao gồm phí phạt trễ hạn cố định, cộng với lãi suất quá hạn được tính gộp theo ngày. Khoản tiền từ 1,8 triệu nhảy vọt lên hơn 2,2 triệu đồng chỉ sau hai tuần. Những cuộc gọi nhắc nợ tự động bắt đầu đổ chuông với tần suất dày đặc, lạnh lùng.
Tôi rơi vào trạng thái hoảng loạn. Để có tiền trả nợ đúng hạn để tránh ảnh hưởng đến điểm tín dụng, tôi bắt đầu nhận làm bất cứ việc gì có thể: thức trắng đêm nhận sửa bài cho người khác, cắt giảm bữa ăn xuống mức tối thiểu, chấp nhận những bữa cơm tạm bợ.
Mỗi sáng thức dậy, mở mắt ra nhìn cỗ máy đắt tiền đặt giữa căn phòng trọ ẩm thấp, tôi không còn thấy nó là “công cụ nâng tầm tương lai” nữa. Nó giống như một chiếc xiềng xích vô hình, trói chặt tôi vào áp lực kiếm tiền. Mục tiêu ban đầu là học tập chuyên sâu bị thay thế bằng việc cày cuốc để trả nợ cho chính cỗ máy dùng để học.
Giáo dục tài chính thông minh: Nhận thức rõ ranh giới tài chính
Tại sao rất nhiều người trẻ thông minh, có học thức và có chí tiến thủ lại dễ dàng rơi vào cái bẫy này? Bởi vì giáo dục tài chính truyền thống lâu nay chỉ tập trung dạy chúng ta phòng tránh những cám dỗ: cờ bạc, chi tiêu xa xỉ, ăn chơi đua đòi. Nhà trường và gia đình thường dạy: “Đừng vung tay quá trán cho những thứ vô bổ”. Nhưng gần như không ai dạy chúng ta cách phòng vệ trước những khoản chi tiêu mang danh nghĩa “chính đáng”.
Chúng ta thường nhầm lẫn giữa hai khái niệm: phương tiện tạo ra giá trị và năng lực tạo ra giá trị. Một chiếc máy tính cấu hình cao tự nó không tạo ra một kỹ sư giỏi. Một bộ máy ảnh đắt tiền không biến người cầm máy thành nghệ sĩ tài hoa. Các phần mềm dựng phim, thiết kế hay mã nguồn đều chỉ là công cụ vô tri. Giá trị thực sự nằm ở tư duy, kỷ luật và số giờ thực hành nghiêm túc của con người.
Khi người trẻ mua trả góp một công cụ vượt quá năng lực tài chính hiện tại với niềm tin rằng nó sẽ giúp mình kiếm lại tiền ngay lập tức, thực chất chúng ta đang vay mượn tương lai để trả cho sự thiếu kiên nhẫn hiện tại. Chúng ta tính toán dựa trên một kịch bản hoàn hảo nhất: tháng nào cũng có việc, sức khỏe luôn tốt, không có rủi ro bất ngờ. Đó không phải đầu tư tài chính thông minh; đó là canh bạc dựa trên sự lạc quan mù quáng.
Hơn thế nữa, việc thanh toán bằng những cú chạm vô hình đã tước đi phản xạ tự nhiên: “nỗi đau mất mát khi chi tiền”. Nếu phải cầm trên tay 30 tờ tiền polymer mệnh giá lớn, xếp ngay ngắn và trao cho người bán, bạn sẽ cân nhắc kỹ hơn. Nhưng khi nó chỉ là một nút trượt màu xanh lá cây trên màn hình cảm ứng, đồng tiền bị tách khỏi mồ hôi và sức nặng vật lý. Chúng ta tiêu những con số pixel chứ không cảm thấy đang tiêu những ngày công lao động.
Tôi ngồi xuống sàn phòng trọ, nhìn lại chặng đường. Bài học đắt giá nhất mà tôi nhận được không nằm ở thông số kỹ thuật của máy, mà nằm ở nhận thức về ranh giới tài chính của mình.
Giáo dục tài chính thông minh, xét cho cùng, không bắt đầu từ việc học cách làm giàu nhanh, mà bắt đầu từ năng lực tự nhận thức và tự chủ trước quyền lực công nghệ vô hình. Đối với một người trẻ bước vào nền kinh tế số, sự tự chủ ấy cần cụ thể hóa bằng những nguyên tắc thực tế:
1. Phá vỡ sự tự biện "vì tương lai": Trước mọi quyết định chi tiêu lớn cho công cụ học tập hay làm việc, hãy áp dụng quy tắc 72 giờ. Tách khỏi cơn sốt sở hữu, tự hỏi: Nếu không có công cụ này, việc học của mình có thực sự đình trệ không? Mình đang cần nó để làm việc thật, hay chỉ muốn cảm giác an tâm giả tạo rằng mình đã đầu tư?
2. Quy tắc đệm an toàn: Không bao giờ mua trả góp bất kỳ thứ gì nếu quỹ dự phòng khẩn cấp bằng không. Giá trị của một món đồ trả góp hàng tháng không bao giờ được vượt quá 15% tổng thu nhập thực tế trung bình 3 tháng gần nhất, không tính các khoản thu nhập dự kiến trong tương lai.
3. Tái tạo cảm giác về tiền: Trong thời đại số hóa, hãy làm chậm quy trình thanh toán. Tắt tính năng tự động trích nợ không giới hạn. Trước khi quét mã thanh toán một món đồ, hãy quy đổi nó ra số giờ lao động để kiếm được chừng ấy tiền. Một khóa học 2 triệu đồng không chỉ là con số, mà là 80 giờ đứng bưng bê ở quán cà phê hay 40 giờ ngồi đau lưng chỉnh sửa từng hình.
Bây giờ, chiếc máy tính vẫn nằm trên bàn làm việc của tôi. Nó vẫn chạy tốt, vẫn phục vụ việc học và dự án nhỏ. Nhưng mối quan hệ giữa tôi và nó đã hoàn toàn thay đổi. Nó không còn là biểu tượng của sự hào nhoáng hay lời hứa hẹn viển vông về một bước nhảy vọt trong sự nghiệp. Nó chỉ đơn giản là một công cụ lao động bình thường, được trả giá bằng mồ hôi và đêm mất ngủ.
Đôi khi, bài học lớn nhất về tài chính không đến từ những cuốn sách kinh tế dày cộp, cũng không đến từ những biểu đồ nến xanh đỏ trên thị trường chứng khoán.
Nó đến từ khoảnh khắc một người trẻ ngồi một mình trong căn phòng trọ lúc nửa đêm, nhìn vào màn hình điện thoại vừa trừ đi những đồng tiền mồ hôi cuối cùng, và nhận ra rằng: Tự do thực sự không phải là khả năng mua bất cứ thứ gì mình muốn ngay lập tức bằng một cú quẹt thẻ. Tự do là khi bạn không nợ tương lai của chính mình bất kỳ điều gì.
Link nội dung: https://congdankhuyenhoc.vn/vay-ca-tuong-lai-dau-la-bai-hoc-tai-chinh-thong-minh-danh-cho-sinh-vien-179261019114545217.htm