Trước khi biến nỗi sợ thành khoản vay nợ

Hãy hình dung ai cũng có thể nhận được cuộc gọi video từ người mặc sắc phục, đọc đúng số căn cước, địa chỉ, tên bố mẹ, rồi gửi giấy tờ có dấu đỏ. Người gọi yêu cầu giữ bí mật, vay 30 triệu đồng trong ba phút, nếu không gia đình có thể bị liên lụy.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ LƯU ANH CƯỜNG (HÀ NỘI)
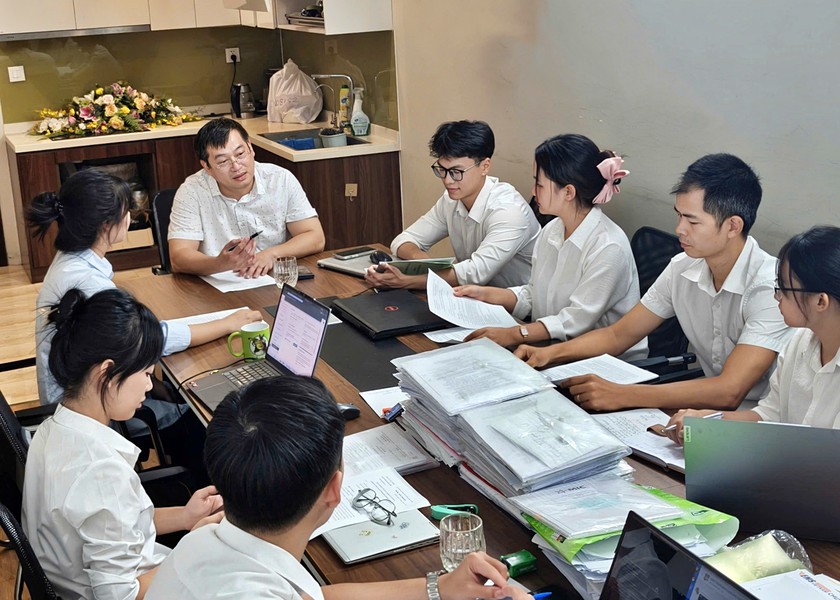
Luật sư Lưu Anh Cường cùng các cộng sự thảo luận về một vụ án lừa đảo. Ảnh tác giả cung cấp
Bảo vệ quyền tự quyết tài chính của người trẻ trước những thủ đoạn thao túng tâm lý trên không gian số
Một sinh viên được giải cứu khỏi đường dây lừa đảo, nhưng khoản vay phát sinh trong lúc hoảng loạn có tự biến mất? Khi tội phạm khiến nạn nhân tự vay, cầm cố và xác nhận giao dịch, hậu quả có thể kéo dài. Bảo vệ người trẻ còn là bảo vệ quyền tự quyết.
Khi cuộc giải cứu chưa khép lại hậu quả
Ngày 5/10/2026, Bộ Công an thông tin về một nam sinh viên năm thứ hai tại Thành phố Hồ Chí Minh bị đối tượng giả danh công an cáo buộc liên quan đường dây rửa tiền. Nam sinh cầm cố xe máy, máy tính, vay qua ứng dụng, huy động 95 triệu đồng, chuyển hơn 90 triệu đồng vào hai tài khoản do kẻ gian chỉ định.
Các đối tượng tiếp tục yêu cầu em tự cô lập trong khách sạn, dựng chuyện du học tại Mỹ để thúc ép gia đình chuyển thêm 800 triệu đồng. Gia đình trình báo; công an tìm thấy nam sinh an toàn. Thông tin công bố chưa cho biết kết quả xử lý các khoản vay, cầm cố. Vì vậy, không thể khẳng định em còn nợ bao nhiêu.
Ngày 14/10/2026, Bộ Công an công bố vụ sinh viên Trường Đại học Dầu khí bị giả danh cơ quan điều tra đe dọa, buộc thuê nhà nghỉ, giữ bí mật và chịu giám sát qua ứng dụng Zoom. Kẻ gian sử dụng giấy báo trúng tuyển giả để ép em yêu cầu gia đình chuyển 1,2 tỷ đồng nhằm “chứng minh tài chính”. Nhờ nhà trường và công an phối hợp, nạn nhân được tìm thấy; giao dịch bị chặn, số tiền 1,2 tỷ đồng không bị chiếm đoạt.
Hai vụ việc có điểm chung: nạn nhân vẫn tự thao tác, liên hệ người thân, nhưng quyết định bị dẫn dắt bởi nỗi sợ.
Trong thực tiễn hành nghề luật sư, tôi đã tham gia giải quyết hàng chục vụ việc liên quan đến lừa đảo chiếm đoạt tài sản. Tôi đau đáu trước cách kẻ gian thao túng khiến người bị hại tự thực hiện giao dịch để lại hậu quả lâu dài.
Trước những sinh viên bị uy hiếp trên không gian số, tôi luôn tự hỏi: Chúng ta đã cảnh báo đủ nhiều, nhưng liệu đã dạy các em cách dừng lại, cầu cứu và giữ quyền quyết định khi bị đe dọa hay chưa?
Khi nỗi sợ thay thế lý trí
Hãy hình dung cuộc gọi video từ người mặc sắc phục, đọc đúng số căn cước, địa chỉ, tên bố mẹ, rồi gửi giấy tờ có hình dấu. Người gọi yêu cầu giữ bí mật, vay 30 triệu đồng trong ba phút, nếu không gia đình có thể bị liên lụy. Những dữ kiện chưa chứng minh thẩm quyền nhưng vẫn khiến người nghe dao động.
Thủ đoạn này kết hợp nhiều sức ép. Dữ liệu cá nhân tạo cảm giác người gọi biết rõ nạn nhân. Văn bản giả tạo vỏ bọc quyền lực. Đồng hồ đếm ngược làm việc kiểm chứng trở nên cấp bách. Lệnh giữ bí mật cô lập nạn nhân. Đe dọa gia đình khiến việc từ chối trở nên đáng sợ.
Nạn nhân có thể vừa nghi ngờ vừa sợ hậu quả nếu không làm theo. Câu hỏi “Tại sao tôi phải vay?” bị thay thế bằng “Tôi phải làm gì để bố mẹ được yên?”. Khoản vay không còn được nhìn như quyết định tài chính mà như một cách mua thêm thời gian.
Vì thế, kiến thức nhận diện lừa đảo là cần thiết nhưng chưa đủ. Người thành thạo công nghệ có thể quá tự tin vào tìm kiếm trực tuyến; người hiểu pháp luật có thể sa vào tranh luận; người thương gia đình có thể ngại cầu cứu vì sợ bị trách. Đó là giả thuyết cần kiểm chứng, không phải kết luận khảo sát.
Một nút xác nhận, nhiều quan hệ pháp lý
Khoản nợ có thể hình thành trước khi tiền đến tay kẻ gian. Cần tách: tìm hiểu hoặc đăng ký vay; nhận đề nghị và chấp nhận điều kiện; giao kết hợp đồng; giải ngân; sau cùng mới là chuyển tiền cho đối tượng. Điền biểu mẫu chưa chắc tạo hợp đồng. Nhưng khi hợp đồng có hiệu lực, tiền giải ngân, nghĩa vụ có thể phát sinh dù chưa chuyển cho kẻ gian.
Điều 8 và các Điều 34, 35, 36 Luật Giao dịch điện tử năm 2023 cho thấy thông điệp dữ liệu và hợp đồng điện tử có giá trị pháp lý theo điều kiện luật định. Vì vậy, không thể xem nút xác nhận là thao tác thử, cũng không thể khẳng định mọi lần bấm đều tạo khoản nợ. Cần kiểm tra nội dung thỏa thuận, xác thực, thời điểm giao kết, giải ngân và quy định chuyên ngành.
Điều 117 Bộ luật Dân sự năm 2015 đặt ra điều kiện tự nguyện đối với giao dịch dân sự. Điều 127 cho phép người tham gia giao dịch do bị lừa dối, đe dọa hoặc cưỡng ép yêu cầu Tòa án tuyên vô hiệu; hành vi có thể do một bên hoặc người thứ ba thực hiện. Đây là cơ chế xem xét khoản vay dưới sức ép, nhưng không làm mọi hợp đồng tự động vô hiệu. Cần chứng minh hành vi, mức độ tác động, mối liên hệ với quyết định giao kết và chứng cứ cụ thể.
Đặc biệt, kẻ lừa đảo và tổ chức cho vay có thể là hai chủ thể độc lập. Phải tách quan hệ với kẻ gian khỏi quan hệ vay. Điều 131 Bộ luật Dân sự quy định khi giao dịch vô hiệu, các bên về nguyên tắc hoàn trả những gì đã nhận; không có chuyện cứ hợp đồng vô hiệu thì tiền giải ngân đương nhiên không phải trả. Điều 132 quy định thời hiệu yêu cầu tuyên vô hiệu đối với những căn cứ tương ứng; các Điều 463, 466 điều chỉnh hợp đồng vay và nghĩa vụ trả nợ.
Trong hồ sơ, cần lưu tin nhắn đe dọa, thời điểm gọi, lịch sử đăng nhập, thông báo phê duyệt, hợp đồng, dữ liệu xác nhận và chứng từ giải ngân. Chuỗi thời gian giúp xác định người vay hành động trong hoàn cảnh nào, khoản tiền đi đến đâu và có cơ sở nào để bảo vệ quyền lợi. Không nên xóa ứng dụng, bỏ điện thoại hoặc chỉ kể lại sự việc bằng trí nhớ.
Do đó, trình báo công an, được giải cứu và xử lý hợp đồng vay là những việc liên quan nhưng không tự động thay thế nhau. Không thể bỏ qua khả năng cưỡng ép; cũng không thể hứa “bị lừa thì được xóa nợ”. Mỗi trường hợp phải được đánh giá trên hồ sơ và chứng cứ.
Dữ liệu số cũng là tài sản cần bảo vệ
Nếu nạn nhân không vay, đối tượng có thể chuyển sang đòi ảnh căn cước, sao kê, mã xác thực, quyền chia sẻ màn hình hoặc truy cập đường dẫn “kiểm tra”. Chưa thấy tiền mất, nạn nhân dễ xem nhẹ, dù dữ liệu có thể bị lợi dụng để giả mạo, chiếm quyền truy cập. Không thể khẳng định một ảnh căn cước chắc chắn đủ để vay tiền dưới danh nghĩa người khác; cũng không thể coi việc gửi thông tin là vô hại.
Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15, có hiệu lực từ 1/1/2026, củng cố khung pháp lý bảo vệ dữ liệu. Giáo dục tài chính phải gắn kiểm soát tiền với bảo vệ danh tính và thiết bị.
Ba điểm dừng, một nguồn xác minh, một tuyến trợ giúp
Người trẻ cần quy trình thực hiện được khi hoảng sợ.
Điểm dừng thứ nhất nằm trước khi cung cấp dữ liệu: không gửi giấy tờ cá nhân, mật khẩu, mã OTP, ảnh giao dịch, không chia sẻ màn hình hoặc truy cập đường dẫn theo chỉ dẫn của người chưa được xác minh.
Điểm dừng thứ hai nằm trước khi xác nhận nghĩa vụ: không ký hoặc xác nhận khoản vay chỉ để đáp ứng lời đe dọa. Phải hiểu ai cho vay, số tiền, lãi, phí, thời hạn, cách tất toán và khả năng trả nợ. Ứng dụng quen thuộc không chứng minh yêu cầu hợp pháp.
Điểm dừng thứ ba nằm trước khi tài sản dịch chuyển: không chuyển tiền, cầm cố xe máy, bán tài sản hoặc hỏi vay bạn bè để đáp ứng yêu cầu chưa kiểm chứng. Đã bắt đầu không có nghĩa phải tiếp tục.
Đi kèm ba điểm dừng là một nguồn xác minh độc lập. Người nhận cuộc gọi cần chủ động tìm kênh chính thức của cơ quan liên quan, nhờ người đáng tin cậy kiểm tra; không chỉ dùng số điện thoại, đường dẫn hoặc giấy tờ mà người gọi cung cấp. Yêu cầu hợp pháp đã xác minh vẫn cần được thực hiện đúng thủ tục. Trường hợp viện phí thật, xác minh khoản thanh toán cũng phải tách khỏi câu hỏi có cần vay để trả hay không.
Tuyến trợ giúp sau sự cố cũng phải rõ ràng. Nếu đã gửi dữ liệu, vay hoặc chuyển tiền, cần ngừng liên lạc với đối tượng, báo ngân hàng và tổ chức cung cấp dịch vụ qua kênh chính thức, trình báo công an, lưu tin nhắn, cuộc gọi, hợp đồng, chứng từ và lịch sử xác thực. Với khoản vay đã phát sinh, cần trao đổi bên cho vay về hợp đồng, khiếu nại, phương án xử lý; trình báo không tự xóa nghĩa vụ.
Giáo dục tài chính phải dạy cách cầu cứu
Quyết định 928/QĐ-TTg ngày 25/5/2026 phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026–2030, xác định học sinh, sinh viên là nhóm ưu tiên. Cần cụ thể hóa bằng giờ học tình huống về cuộc gọi giả mạo, thời hạn gấp, đe dọa gia đình; thực hành dừng giao dịch, xác minh, cầu cứu. Không dùng giao dịch thật hoặc tạo đe dọa thật trong lớp.
Không chỉ đánh giá câu trả lời “đây là lừa đảo”, mà phải quan sát hành động: người học có biết lúc nào dừng, có hiểu nghĩa vụ vay, có nhận diện rủi ro dữ liệu và có dám kể đầy đủ cho người hỗ trợ? Gia đình phải hạn chế trách mắng khi con em cầu cứu. Nhà trường cần đầu mối tiếp nhận khẩn cấp. Tổ chức tài chính cần minh bạch điều kiện vay, tăng cảnh báo và hỗ trợ xử lý giao dịch bất thường.
Không thể đổ mọi trách nhiệm lên sinh viên đang hoảng sợ. Cần người lắng nghe và hỗ trợ kịp thời.
Giữ lại quyền quyết định
Những vụ “bắt cóc online” cho thấy con người có thể không bị giam giữ về thể xác nhưng vẫn bị điều khiển đến mức tự tạo ra hậu quả tài chính. Giải cứu chấm dứt khống chế; điều tra xử lý tội phạm; hợp đồng vẫn cần xem xét riêng.
Với trách nhiệm của người hành nghề luật, tôi cho rằng giáo dục tài chính không chỉ dạy kiếm tiền, tiêu tiền hay vay tiền, mà phải dạy cách giữ quyền tự quyết khi bị gây áp lực.
Một phút dừng lại không bảo đảm mọi rủi ro biến mất, nhưng có thể ngăn lời đe dọa chưa kiểm chứng trở thành giao dịch hoặc khoản nợ kéo dài. Trước khi nỗi sợ biến thành khoản nợ, điều cần bảo vệ chính là quyền quyết định của mỗi con người.
Link nội dung: https://congdankhuyenhoc.vn/truoc-khi-bien-noi-so-thanh-khoan-vay-no-179261029110227374.htm