Quy tắc 6 chiếc lọ và hành trình tạo lập nền tảng tài chính vững chắc

Người quản lý tài chính giỏi không phải người chẳng bao giờ mua thứ mình thích, mà là người biết rõ giới hạn của mình, và chi đến đâu thì vẫn giữ được những mục tiêu quan trọng hơn.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ NGUYỄN MINH DŨNG
Năm 2017, khi vừa rời giảng đường Y khoa, tôi bước vào đời với hai bàn tay trắng theo đúng nghĩa đen: không một cuốn sổ tiết kiệm, không khái niệm gì về đầu tư hay tích lũy.
Ba năm sau đó, dù đã đi làm, tài khoản dôi dư của tôi vẫn chỉ vỏn vẹn 50 triệu đồng. Cũng chính vào thời điểm ấy, tôi chọn theo đuổi một giấc mơ lớn hơn nhiều lần: Trở thành bác sĩ hành nghề tại Vương quốc Anh, một con đường không chỉ đòi hỏi năm tháng miệt mài mà còn cần một nền tảng tài chính đủ vững để không gục ngã giữa chừng. Tôi bắt đầu tư duy nhiều hơn về vấn đề quản lý chi tiêu và cũng bắt đầu sử dụng sổ thu chi MISA vào thời điểm đó.
Nhìn lại chặng đường đã qua, tôi tin rằng chính khả năng quản lý tài chính chứ không chỉ năng lực chuyên môn đã cho gia đình tôi sự chủ động để theo đuổi những mục tiêu dài hạn, ngay cả những lúc thu nhập bấp bênh hay phải gồng gánh chi phí học tập, thi cử, và xây dựng cuộc sống nơi đất khách.
Rồi giấc mơ về hành nghề bác sĩ ở Vương Quốc Anh cũng thành hiện thực. Tôi được cấp chứng chỉ hành nghề bác sĩ tại Anh và vợ tôi cũng đi một hành trình song song, trở thành dược sĩ tại London. Giờ đây, chúng tôi có một mái nhà nhỏ với một em bé.
Qua chặng đường trên tôi hiểu ra một điều tưởng chừng đơn giản nhưng lại thường bị bỏ qua: Thu nhập có tăng bao nhiêu cũng vô nghĩa nếu ta không biết cách quản lý nó. Tiền, xét cho cùng, không nằm ở con số trong tài khoản, mà ở khả năng biến nguồn lực hôm nay thành những lựa chọn cho ngày mai.
Và tôi không phải trường hợp cá biệt: Theo khảo sát của Visa năm 2024, gần một nửa (47%) người trẻ Việt Nam chưa có bất kỳ khoản tiết kiệm khẩn cấp nào, và cứ mười người thì có ba người từng phải đi vay để vượt qua một biến cố tài chính bất ngờ như ốm đau hay mất việc.
Khảo sát "Chăm sóc Châu Á 2026" của Manulife cho thấy có tới 51% người Việt vẫn đang dồn tài sản vào tiền mặt và tiết kiệm kỳ hạn - kênh an toàn nhưng khó sinh lời, trong khi chỉ 22% đầu tư vào cổ phiếu và 26% tham gia quỹ mở. Nói cách khác, phần lớn chúng ta biết "giữ tiền" nhưng chưa quen với việc để tiền "làm việc" cho những mục tiêu dài hạn.
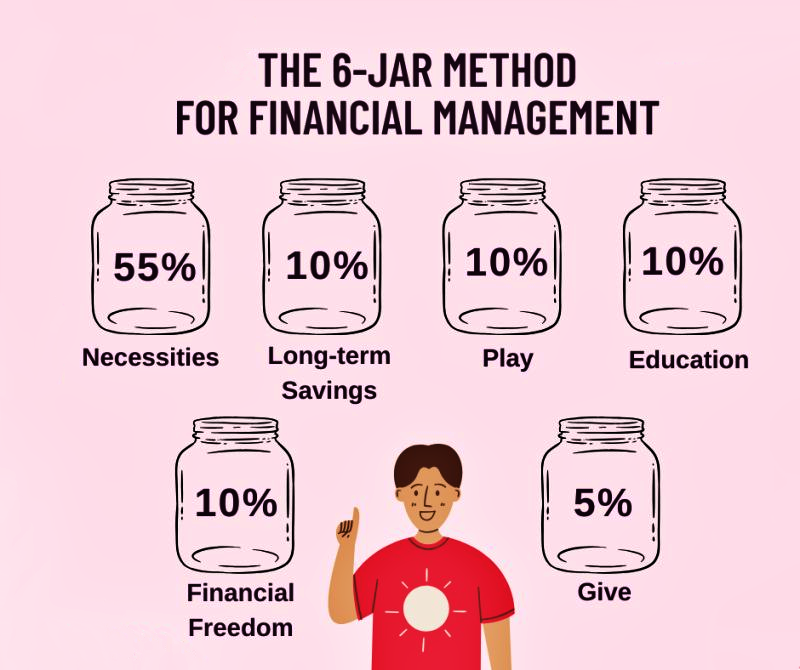
Minh hoạ về phương pháp "6 chiếc lọ" (6 Jars) của T. Harv Eker.
Phương pháp 6 chiếc lọ
Trên hành trình ấy, tôi tìm đến phương pháp "6 chiếc lọ" (6 Jars) của T. Harv Eker, đây một cách chia thu nhập thành sáu dòng chảy: nhu cầu thiết yếu (55%), tự do tài chính (10%), tiết kiệm dài hạn (10%), giáo dục (10%), hưởng thụ (10%) và cho đi (5%).
Nhưng điều thay đổi tôi không phải là những con số, mà là một nguyên tắc đơn giản: Mỗi đồng tiền cần có một mục đích.
Trước kia, có tiền trong tài khoản, tôi chỉ nghĩ đơn thuần "đây là tiền mình có". Từ khi áp dụng sáu chiếc lọ, tôi bắt đầu nhìn ra sự khác biệt: một khoản cho cuộc sống hôm nay, một khoản cho mục tiêu vài năm tới, một khoản cho tương lai xa, và một khoản để tận hưởng ngay trong hiện tại.
Chính sự phân định ấy tạo nên thế cân bằng mà nhiều người thiếu: chỉ tiết kiệm mà không tận hưởng, cuộc sống dễ trở thành một chuỗi ngày chờ đợi; chỉ tiêu xài mà không dự phòng, một biến cố nhỏ cũng đủ khiến cả gia đình chao đảo.
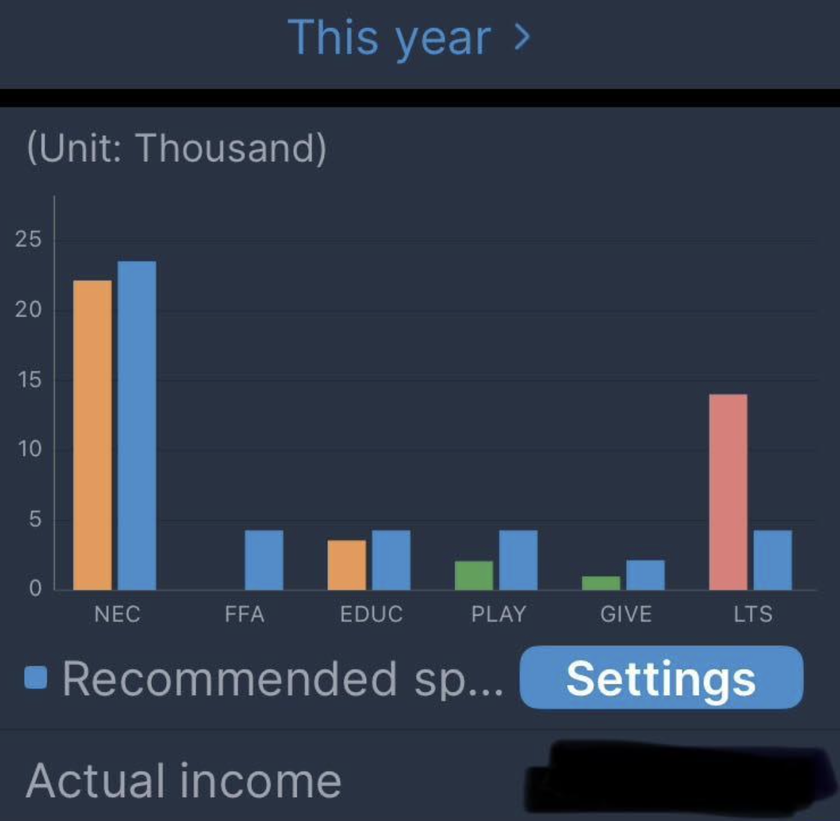
Phân bổ chi tiêu của gia đình tôi theo các mục của Money Keeper/MISA. Ảnh do tác giả cung cấp
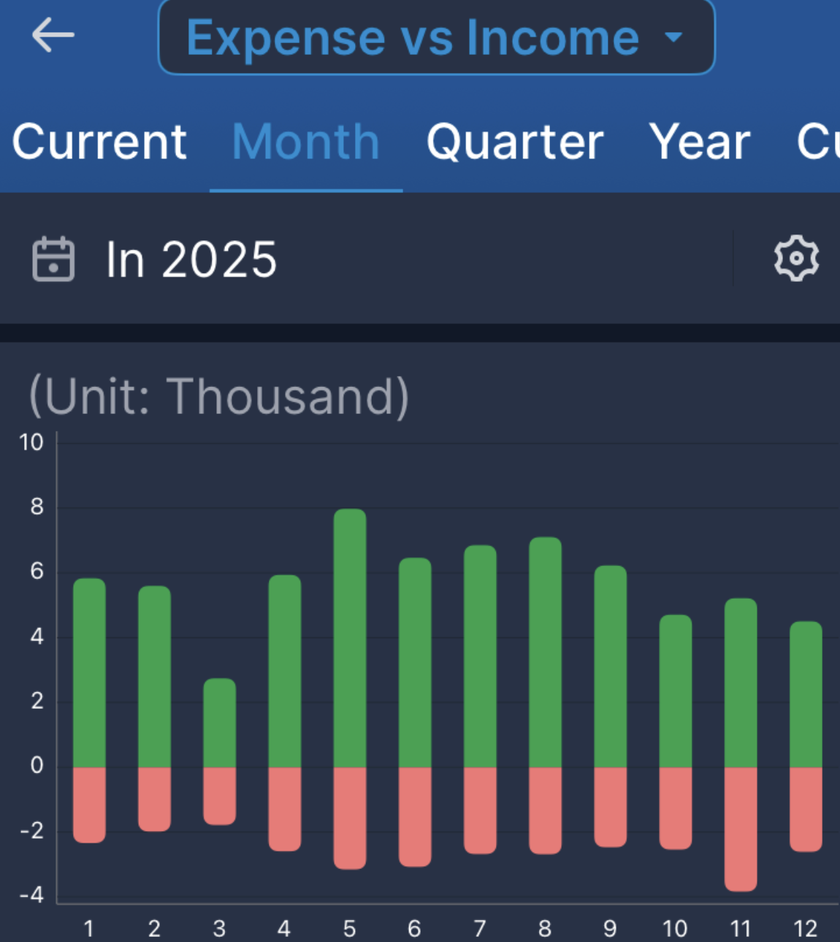
Thu nhập hàng tháng và tổng chi tiêu trong năm 2025 của gia đình tôi. Ảnh tác giả cung cấp
Gieo mầm cho con, từ những điều nhỏ nhất
Con tôi hiện còn quá nhỏ để hiểu đầu tư hay lãi kép là gì. Nhưng tôi không tin rằng giáo dục tài chính phải chờ đến khi một đứa trẻ trưởng thành mới bắt đầu. Nó có thể khởi đi từ một khoản tiêu vặt nhỏ, một chiếc hộp tiết kiệm, hay đơn giản là một câu hỏi: "Con muốn mua ngay hôm nay, hay tiết kiệm để có được điều lớn hơn?" - Đó chính là bài học đầu tiên về chi phí cơ hội, được gói trong một câu hỏi mà đứa trẻ nào cũng hiểu.
Khi con lớn hơn, 6 chiếc lọ có thể trở thành một tấm bản đồ trực quan giúp con hình dung cách một đồng tiền được chia ra để phục vụ nhiều mục đích khác nhau.
Điều tôi mong con thấu hiểu nhất: Tiết kiệm không đồng nghĩa với việc không được tiêu tiền. Người quản lý tài chính giỏi không phải người chẳng bao giờ mua thứ mình thích, mà là người biết rõ giới hạn của mình, và chi đến đâu thì vẫn giữ được những mục tiêu quan trọng hơn. Dần dần, những hạt mầm ấy sẽ lớn lên thành hiểu biết về ngân hàng, lãi suất, tín dụng, bảo hiểm, đầu tư và rủi ro.
Giáo dục tài chính - Một khoảng trống cần được lấp đầy
Theo khảo sát toàn cầu S&P Global FinLit Survey, chỉ 24% người trưởng thành Việt Nam có hiểu biết tài chính cơ bản, xếp thứ 118 trên 144 quốc gia được khảo sát. Một khảo sát khác của Viện Chiến lược ngân hàng (Ngân hàng Nhà nước) thực hiện tại Hà Nội còn cho thấy hơn 80% người được hỏi không biết "tài chính cá nhân" là gì, và cũng không thật sự quan tâm đến việc lập kế hoạch cho đồng tiền của mình.
Đây chính là khoảng trống mà giáo dục tài chính ở Việt Nam cần chú tâm giải quyết trong những năm tới: Chúng ta dạy trẻ rất nhiều để chuẩn bị cho một nghề nghiệp tương lai, nhưng lại chưa dạy đủ cách gìn giữ và phát triển thành quả từ chính nghề nghiệp đó.
Trong thời đại tài chính số, khi trẻ tiếp xúc ngày càng sớm với quảng cáo, thương mại điện tử, tín dụng tiêu dùng và vô số lời mời đầu tư, giáo dục tài chính không thể chỉ dừng ở hai chữ "tiết kiệm" - nó phải dạy các em cách dừng lại và suy nghĩ trước khi quyết định.
Nhà trường hoàn toàn có thể đưa những bài học thực tế vào chương trình: Một ngân sách giả định để học sinh tự cân đối, một kế hoạch tài chính cho năm đầu tiên sau tốt nghiệp, hay cách nhận diện một khoản vay bất hợp lý, một lời mời đầu tư đáng ngờ.
Còn gia đình, mang một vai trò không gì thay thế được: làm gương. Trẻ học về tiền không chỉ qua những gì cha mẹ nói, mà qua cách cha mẹ đối xử với đồng tiền mỗi ngày từ đó biết cách lập ngân sách, kiên nhẫn với một mục tiêu dài hạn, cân nhắc trước một khoản chi lớn, hay dành một phần nhỏ để sẻ chia với người khác.
Tự do tài chính, tôi tin, không phải là đích đến chỉ dành riêng cho người giàu. Nó bắt đầu từ một điều giản dị hơn nhiều: Khả năng làm chủ những gì mình đang có. Một kế hoạch tài chính tốt không khiến mọi khó khăn biến mất, nhưng nó cho ta thêm lựa chọn để khi khó khăn gõ cửa, ta được học tiếp khi cần để phát triển bản thân, được đổi hướng khi cần thay đổi, được theo đuổi một giấc mơ lớn mà vẫn chăm lo trọn vẹn cho những người mình thương yêu.
Với tôi, 6 chiếc lọ chưa bao giờ chỉ là một cách chia tiền. Đó là cách biến tiền thành mục tiêu, biến mục tiêu thành kế hoạch, và biến kế hoạch thành sự tự do được lựa chọn. Và đó cũng chính là điều tôi muốn để lại cho con không chỉ là tiền, mà là năng lực làm chủ đồng tiền, để con có thể tự tin bước đi, chịu trách nhiệm với lựa chọn của mình, và dùng tiền như một công cụ để xây nên một cuộc đời có ý nghĩa.
Nguồn số liệu tham khảo: S&P Global FinLit Survey; Khảo sát Visa 2024; Khảo sát Chăm sóc Châu Á 2026 (Manulife); Viện Chiến lược ngân hàng, Ngân hàng Nhà nước Việt Nam
Link nội dung: https://congdankhuyenhoc.vn/quy-tac-6-chiec-lo-va-hanh-trinh-tao-lap-nen-tang-tai-chinh-vung-chac-179261028153021474.htm