Đừng để một lần "thử cho biết" đánh đổi hơn 120 triệu đồng

100 ngàn đồng, 200 ngàn đồng, 50 triệu đồng hay thậm chí lên đến 120 triệu đồng. Con số này không ngừng tăng lên chỉ trong vòng chưa đầy 1 tiếng đồng hồ. Đó là một cái “bẫy hoàn hảo” để đánh lừa tâm lý những nạn nhân - những con mồi của những kẻ chuyên lừa đảo tài chính trên môi trường số.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ KA BRỐI (THÀNH PHỐ HỒ CHÍ MINH)
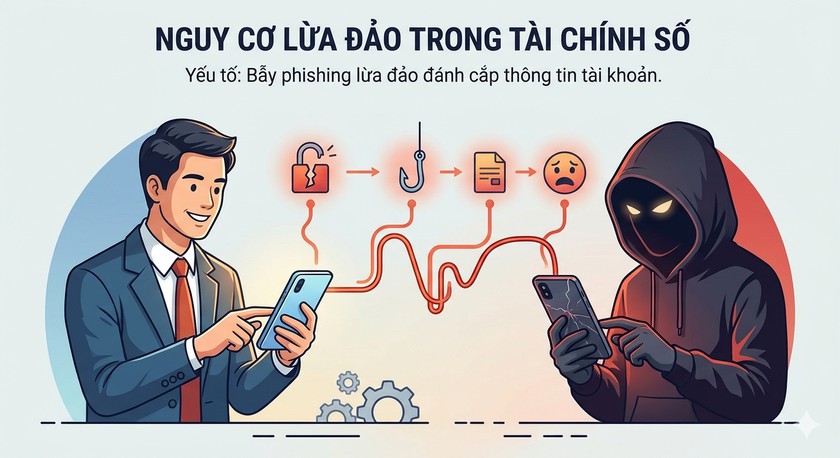
Ảnh minh họa AI
Trong thời đại số, chỉ với một chiếc điện thoại có kết nối internet, mỗi người có thể chuyển tiền, mua sắm, đầu tư, vay vốn và thực hiện nhiều giao dịch tài chính chỉ trong vài phút. Sự tiện lợi ấy cũng đi kèm với một nguy cơ ngày càng phổ biến: Lừa đảo tài chính trên môi trường số.
Điều đáng lo ngại là nhiều nạn nhân không bị lừa ngay từ số tiền lớn. Họ thường bắt đầu bằng một khoản tiền rất nhỏ, đôi khi chỉ vài trăm nghìn hoặc vài triệu đồng. Sau đó, vì tâm lý muốn lấy lại tiền, muốn hoàn tất thủ tục hoặc tin rằng mình đã “đi được đến bước cuối”, nạn nhân tiếp tục chuyển thêm tiền. Đến khi nhận ra sự việc, số tiền bị chiếm đoạt có thể lên đến hàng chục, thậm chí hơn 120 triệu đồng.
Câu chuyện bắt đầu từ một khoản tiền nhỏ
Là một người làm việc cho một công ty phần mềm chuyên về công nghệ thông tin, tôi chưa bao giờ nghĩ rằng, sẽ có người thân trong gia đình phải rơi vào tình huống bị lừa đảo một số tiền 120 triệu đồng chỉ trong vòng 1 tiếng đồng hồ.
Tôi có một người chị tên X, 34 tuổi, đang công tác tại Bệnh viện B ở tỉnh. Từ nhỏ, chị đã có sở thích chơi game trên điện thoại thông qua một số ứng dụng như Facebook. Tưởng chừng như đó chỉ là một sở thích đơn giản, bình dị và không có gì đáng lo ngại. Cho đến một ngày, người chị này gọi điện cho tôi và xin vay gấp khoảng 26 triệu đồng.
Với bản tính cẩn trọng, tôi liền gọi điện thoại ngay xem có phải là chị X không, thì chị ấy xác nhận. Tôi cũng không hỏi nhiều lý do, chỉ biết là chị X đang cần gấp, tôi chuyển luôn số tiền đó. Thế nhưng, trong một lần tình cờ về quê, tôi được biết, chị X cần tiền vào thời điểm đó không phải là vì những khoản phí sinh hoạt cho bản thân hay cho gia đình mà là chị ấy bị lừa hơn 120 triệu đồng. Với số tiền này, đặc biệt ở quê với một gia đình công chức bình thường là một khoản tiền khá lớn, có thể gọi là chắt chiu, dành dụm mãi mới có được.
Tôi gặng hỏi mãi, chị ấy mới dám kể lại. Cũng như bao ngày, khi đang lướt Facebook để vào ứng dụng chơi game, chị ấy vô tình click vào link quay nhanh trúng thưởng. Số tiền ban đầu để nhận được là 1 triệu đồng. Nhưng yêu cầu phải gửi số điện thoại. Chị ấy làm theo vì nghĩ khi không có được 1 triệu đồng mà không mất gì, thì sao không làm. “Số tiền không lớn, cứ thử xem sao. Nếu có dấu hiệu bất thường thì mình dừng lại.”
Sau khi chuyển tiền, chị nhận được thông báo số điện thoại đã được duyệt. Nhưng để giải ngân, chị cần chuyển thêm 100 ngàn đồng phí xác thực tài khoản. Người tư vấn cam kết khoản tiền này sẽ được hoàn lại ngay khi giải ngân.
Chị X tiếp tục chuyển tiền. Một lúc sau, chị nhận được thông báo tài khoản của chị “không đủ điều kiện nhận tiền” vì thông tin định danh bị sai. Chị được yêu cầu chuyển thêm 200 ngàn đồng để điều chỉnh. Lúc này, chị bắt đầu nghi ngờ. Chị hỏi liệu có thể dừng và nhận lại tiền hay không. Người tư vấn lập tức trấn an: “Chị chỉ còn một bước cuối cùng. Nếu dừng lúc này, toàn bộ khoản phí trước đó sẽ không được hoàn trả.”
Vì tiếc số tiền đã chuyển, chị X tiếp tục làm theo hướng dẫn.
Từ 100 ngàn đồng, số tiền tăng lên vài triệu đồng, rồi 10 triệu đồng, 25 triệu đồng, 40 triệu đồng. Mỗi lần chuyển tiền, chị đều nhận được một lý do mới: lỗi hệ thống, sai mã xác thực, cần đóng thuế, cần nâng hạn mức, cần chứng minh tài chính hoặc cần nộp phí bảo hiểm.
Đến khi tổng số tiền chuyển đi vượt 120 triệu đồng, chị X yêu cầu được gặp trực tiếp và nhận lại tiền. Người tư vấn bắt đầu né tránh, sau đó khóa liên lạc. Website không truy cập được, nhóm trò chuyện biến mất, số điện thoại không còn liên lạc.
Chị X lúc ấy không chỉ mất tiền. Chị còn rơi vào trạng thái hoảng loạn, xấu hổ, tự trách bản thân và sợ gia đình biết chuyện. Và chị ấy chỉ còn cách là đi vay mượn lại từ anh/em, bạn bè, đồng nghiệp mỗi người hơn 20 triệu đồng để lấp lại khoảng chi phí mà mình đã mất.
Đến khi chồng chị ấy về nhà và phát hiện ra, chị ấy đi vay mượn khắp nơi, vừa lo sợ, mãi chị ấy mới dám kể. Chồng chị như đứng lặng vì không nghĩ một người vợ hiền thảo, lại bị lừa tiền và đi vay mượn người khác để chống chế cho hành vi ấy. Quá tức giận, anh chỉ biết đấm vào tường. Sau thời gian bình tĩnh lại, anh cũng trấn an vợ thôi coi như của đi thay người.
Nghe lại câu chuyện này, tôi khá shock, shock vì không nghĩ rằng, một công chức lại có thể để mình bị lừa dễ dàng như vậy. Và gia đình đã phải bỏ một cái giá quá lớn là 120 triệu đồng.
Vì sao nạn nhân dễ bị cuốn vào vòng lừa đảo?
Lừa đảo tài chính trên môi trường số không chỉ đánh vào lòng tham. Nhiều thủ đoạn tinh vi còn đánh trúng những điểm yếu tâm lý rất đời thường của con người.
1. Tâm lý “mất ít thì thử”
Kẻ lừa đảo thường không yêu cầu nạn nhân chuyển ngay một khoản tiền lớn. Chúng bắt đầu bằng một khoản nhỏ để tạo cảm giác an toàn.
Nạn nhân thường nghĩ: “Chỉ vài trăm nghìn, không đáng bao nhiêu”; mình thử một lần để kiểm tra. “Nếu không ổn thì mình dừng lại.”
Nhưng khoản tiền nhỏ ban đầu chính là cánh cửa tâm lý. Khi đã chuyển tiền, nạn nhân có xu hướng tin rằng mình đã tham gia thật và chỉ cần hoàn tất thêm vài bước nữa.
2. Tâm lý tiếc tiền đã mất
Đây là một trong những lý do khiến số tiền bị lừa tăng nhanh.
Khi đã chuyển 500.000 đồng hoặc 2 triệu đồng, nạn nhân không muốn dừng lại vì sợ mất trắng. Họ tiếp tục chuyển thêm 5 triệu đồng để “lấy lại khoản trước”. Sau đó, họ lại chuyển thêm 10 triệu đồng vì nghĩ rằng chỉ còn một bước nữa là nhận được tiền. Càng mất nhiều, nạn nhân càng khó chấp nhận sự thật rằng mình đã bị lừa. Từ đó, họ dễ tiếp tục làm theo yêu cầu của đối tượng.
3. Tâm lý muốn giải quyết thật nhanh
Kẻ lừa đảo thường tạo cảm giác khẩn cấp: Phải chuyển tiền ngay; Sau 30 phút, hồ sơ sẽ bị hủy; Nếu không xác nhận ngay, tài khoản sẽ bị khóa; Cơ hội này chỉ còn duy nhất cho chị;...
Khi bị đặt vào trạng thái gấp gáp, con người thường ít có thời gian kiểm tra thông tin và dễ đưa ra quyết định cảm tính.
4. Tâm lý tin vào hình ảnh và danh nghĩa
Các đối tượng có thể sử dụng logo, giấy tờ, hình ảnh người nổi tiếng, tên ngân hàng, tên công ty hoặc giao diện website được thiết kế chuyên nghiệp để tạo lòng tin. Tuy nhiên, một hình ảnh đẹp, một tài khoản mạng xã hội nhiều người theo dõi hoặc một tờ giấy có dấu đỏ không phải là bằng chứng chắc chắn rằng giao dịch đó hợp páp.
5. Tâm lý xấu hổ, sợ bị phán xét
Sau khi bị lừa, nhiều người không dám nói với gia đình vì sợ bị trách: Tại sao lại nhẹ dạ như vậy?; Đã bảo phải cẩn thận rồi mà không nghe; Mất tiền rồi mới nói...
Sự im lặng khiến nạn nhân mất đi cơ hội được hỗ trợ sớm. Trong một số trường hợp, họ còn tìm đến những đối tượng khác tự xưng là “đơn vị hỗ trợ thu hồi tiền bị lừa”, tiếp tục bị lừa thêm lần nữa.
Dấu hiệu cảnh báo một giao dịch tài chính có nguy cơ lừa đảo
Mỗi khi nhận được lời mời vay tiền, đầu tư, nhận thưởng hoặc xử lý tài khoản trực tuyến, hãy đặc biệt cảnh giác nếu có một hoặc nhiều dấu hiệu sau:
1. Cam kết lợi nhuận hoặc khoản vay quá dễ dàng
Những lời quảng cáo như: Không cần chứng minh thu nhập, không cần tài sản bảo đảm, lãi suất cực cao nhưng không có rủi ro; đầu tư chắc chắn sinh lời, nhận tiền ngay trong vài phút, không cần gặp mặt, không cần hợp đồng rõ ràng... Đây là những dấu hiệu cần được kiểm tra kỹ.
2. Yêu cầu chuyển tiền trước để nhận tiền
Cần thận trọng khi đối tượng yêu cầu chuyển tiền với các lý do: phí mở hồ sơ, phí kích hoạt tài khoản, phí xác minh danh tính, phí giải ngân, phí bảo hiểm, phí nộp thuế, phí sửa lỗi hệ thống, phí mở khóa tài khoản... Đặc biệt, nếu phải chuyển tiền nhiều lần mới được nhận tiền, đó là dấu hiệu rủi ro rất cao.
3. Yêu cầu cung cấp thông tin bảo mật
Không cung cấp cho người khác: mật khẩu ngân hàng, mã OTP, mã PIN, số CVV trên thẻ, ảnh căn cước công dân hai mặt, thông tin đăng nhập tài khoản, mã xác thực từ ứng dụng ngân hàng, quyền điều khiển điện thoại hoặc máy tính từ xa.
Ngân hàng, cơ quan nhà nước và tổ chức uy tín không yêu cầu khách hàng cung cấp mã OTP cho người gọi điện hoặc nhắn tin.
4. Gây áp lực hoặc đe dọa
Nếu người tư vấn liên tục thúc giục, dọa hủy hồ sơ, dọa phạt tiền hoặc yêu cầu giữ bí mật với người thân, hãy dừng giao dịch ngay. Một đơn vị tài chính minh bạch phải cho khách hàng thời gian đọc, hiểu và kiểm tra thông tin.
5. Tài khoản nhận tiền không phù hợp
Cần kiểm tra kỹ tên chủ tài khoản nhận tiền. Nếu người giới thiệu là công ty nhưng yêu cầu chuyển vào tài khoản cá nhân, tài khoản không liên quan hoặc thay đổi tài khoản liên tục, cần đặc biệt cảnh giác.
Bộ nguyên tắc phòng tránh lừa đảo tài chính trên môi trường số
Nguyên tắc 1: Dừng lại trước khi chuyển tiền
Khi nhận được lời mời vay, đầu tư hoặc thông báo trúng thưởng, không chuyển tiền ngay. Hãy dành thời gian kiểm tra độc lập thông tin.
Có thể tự hỏi: Tôi đang chuyển tiền cho ai; Đơn vị này có thật không; Vì sao tôi phải chuyển tiền trước; Có hợp đồng rõ ràng không; Tôi có thể gặp trực tiếp hoặc gọi đến số hotline chính thức không; Nếu giao dịch có vấn đề, ai chịu trách nhiệm;...
Nguyên tắc 2: Không quyết định khi đang bị thúc ép
Nếu cảm thấy lo lắng, sợ mất cơ hội hoặc bị yêu cầu xử lý ngay, hãy tạm dừng ít nhất vài phút. Gọi cho người thân hoặc bạn bè để tham khảo ý kiến.
Một quyết định tài chính đúng không nên được đưa ra trong trạng thái hoảng sợ.
Nguyên tắc 3: Kiểm tra bằng nhiều nguồn độc lập
Không chỉ kiểm tra thông tin do đối tượng cung cấp. Hãy tìm kiếm tên công ty, số điện thoại, website, tài khoản ngân hàng và nội dung lời mời trên các kênh chính thức.
Không nhấp vào đường link lạ và không tải ứng dụng từ nguồn không rõ ràng.
Nguyên tắc 4: Không chia sẻ thông tin bảo mật
Hãy ghi nhớ: Mã OTP là chìa khóa xác nhận giao dịch. Ai có mã OTP có thể thực hiện giao dịch theo quyền truy cập của tài khoản. Không đọc mã OTP cho bất kỳ ai, kể cả người tự xưng là nhân viên ngân hàng, công an, cơ quan thuế hoặc nhân viên hỗ trợ kỹ thuật.
Nguyên tắc 5: Thiết lập giới hạn giao dịch
Mỗi cá nhân nên:
- Cài hạn mức chuyển tiền phù hợp.
- Bật thông báo biến động số dư.
- Sử dụng xác thực sinh trắc học khi có hỗ trợ.
- Không lưu mật khẩu trên thiết bị dùng chung.
- Khóa thẻ hoặc khóa tài khoản ngay khi phát hiện bất thường.
- Tách tài khoản chi tiêu hằng ngày với tài khoản tiết kiệm.
Nguyên tắc 6: Không tìm cách “gỡ lại” trong hoảng loạn
Sau khi nghi ngờ bị lừa, tuyệt đối không chuyển thêm tiền cho bất kỳ ai hứa hẹn:
- Thu hồi tiền bị lừa.
- Mở khóa tài khoản.
- Lấy lại tiền từ sàn đầu tư.
- Hỗ trợ điều tra.
- Nhận tiền bồi thường.
- Làm hồ sơ hoàn tiền.
Kẻ lừa đảo có thể giả danh luật sư, chuyên gia công nghệ, cơ quan chức năng hoặc nhân viên ngân hàng để tiếp cận nạn nhân lần thứ hai.
Nếu đã chuyển tiền, cần làm gì ngay?
Khi phát hiện có dấu hiệu bị lừa, người bị hại cần bình tĩnh và thực hiện sớm các bước sau:
- Dừng ngay mọi giao dịch tiếp theo.
- Liên hệ với ngân hàng hoặc tổ chức cung cấp dịch vụ thanh toán để yêu cầu hỗ trợ khẩn cấp.
- Khóa tài khoản, khóa thẻ hoặc thay đổi mật khẩu nếu đã cung cấp thông tin đăng nhập.
- Lưu giữ toàn bộ bằng chứng, gồm tin nhắn, số điện thoại, đường link, hình ảnh, nội dung chuyển khoản, sao kê và thông tin tài khoản nhận tiền.
- Trình báo với cơ quan công an có thẩm quyền để được tiếp nhận và hướng dẫn.
- Cảnh báo người khác nếu đối tượng vẫn đang sử dụng tài khoản hoặc nhóm trò chuyện để tiếp tục lừa đảo.
Cần nhớ rằng, báo sớm không phải là điều đáng xấu hổ. Việc trình báo kịp thời có thể giúp hạn chế thiệt hại và ngăn chặn thêm người khác trở thành nạn nhân.
Giáo dục tài chính thông minh không chỉ là trách nhiệm của mỗi cá nhân. Gia đình, bạn bè và cộng đồng cũng giữ vai trò quan trọng trong việc nhận diện, cảnh báo và ngăn chặn các rủi ro tài chính trên môi trường số.
Mỗi nhóm tuổi có thể đối mặt với những thủ đoạn khác nhau. Người lớn tuổi có thể bị lừa qua các cuộc gọi giả danh cơ quan chức năng, ngân hàng hoặc người quen. Trẻ vị thành niên có nguy cơ bị dụ dỗ qua trò chơi trực tuyến, mạng xã hội và những lời mời kiếm tiền dễ dàng. Vì vậy, thay vì chỉ nhắc nhở chung chung rằng phải cảnh giác, gia đình nên hướng dẫn cách nhận diện lừa đảo thông qua những tình huống cụ thể, gần gũi với đời sống.
Lừa đảo tài chính trên môi trường số có thể xảy ra với bất kỳ ai, không phụ thuộc hoàn toàn vào tuổi tác, nghề nghiệp hay kinh nghiệm quản lý tiền bạc. Kẻ gian không chỉ dựa vào thông tin giả mà còn khai thác tâm lý nạn nhân, từ nỗi sợ hãi, sự tin tưởng đến cảm giác cấp bách, tiếc nuối hoặc mong muốn cải thiện cuộc sống, để thúc đẩy họ đưa ra quyết định thiếu cân nhắc.
Bởi vậy, giáo dục tài chính không chỉ dừng ở kỹ năng kiếm tiền, tiết kiệm hay đầu tư, mà còn bao gồm khả năng nhận diện rủi ro và bảo vệ tài sản. Dừng lại để kiểm chứng thông tin, chủ động gọi cho người thân hoặc xác minh qua kênh chính thức trước khi chuyển tiền có thể giúp ngăn chặn những tổn thất lớn. Một lời cảnh báo kịp thời cũng có thể bảo vệ không chỉ một người mà cả gia đình và cộng đồng khỏi những chiêu trò lừa đảo tiếp theo.
Link nội dung: https://congdankhuyenhoc.vn/dung-de-mot-lan-thu-cho-biet-danh-doi-hon-120-trieu-dong-17926102816092315.htm