Bố mẹ từng “ném vàng qua cửa sổ”, tôi quyết không đi vào vết xe đổ

Bản thân tôi cũng chịu ảnh hưởng từ gia đình - từng tiêu sạch tiền học bổng để mua iPad chơi game, bị bạn bè gọi là “trùm mua hớ” vì không biết mặc cả. Tôi lo mình sẽ lặp lại vết xe đổ của chính bố mẹ mình, tụt hậu về tài chính trong khi người khác đều tiến lên.
BÀI DỰ THI GIÁO DỤC TÀI CHÍNH THÔNG MINH CỦA TÁC GIẢ NGUYỄN THỊ DIỄM HƯƠNG (HẢI PHÒNG)
“Bố mẹ cháu chẳng biết tiết kiệm”
Hồi nhỏ, tôi thường nghe họ hàng nói rằng “bố mẹ cháu không biết tính toán tiết kiệm”. Câu nói thẳng thắn gây mếch lòng, nhưng chẳng sai. Trong khi nhiều gia đình dạy con tiết kiệm, bố mẹ tôi lại khá thoáng đãng trong chi tiêu, thậm chí đôi lúc lãng phí.
Năm 2005, vàng khoảng 8-9 triệu đồng/cây, bố tôi bỏ gần 4 triệu đồng mua máy chạy bộ. Nhà tôi dùng vài lần rồi vứt xó, phí nửa cây vàng.
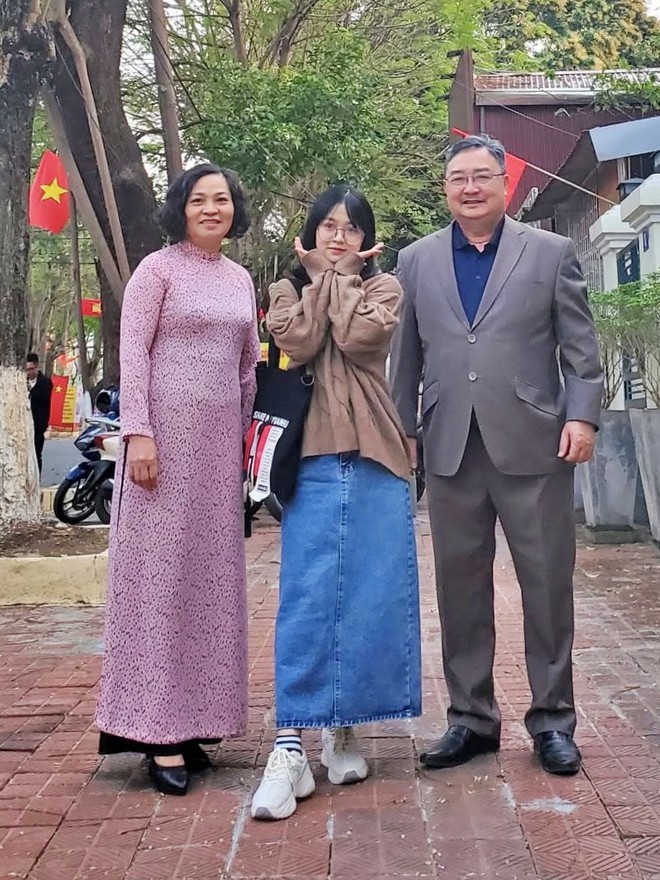
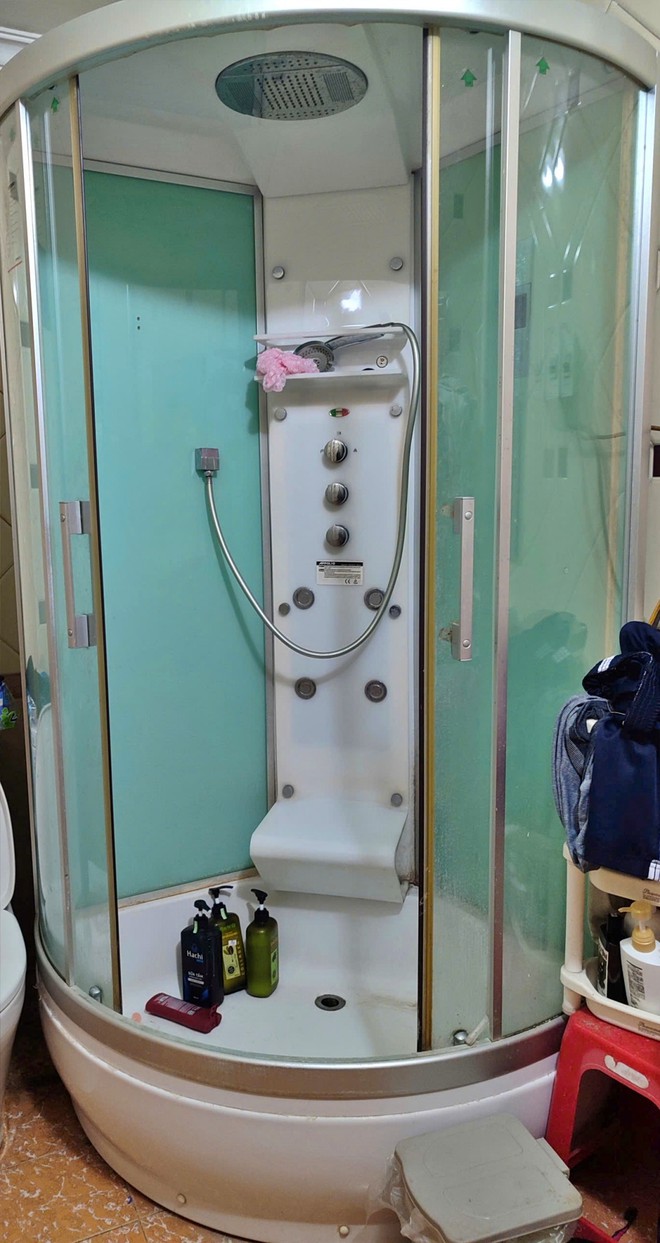
Tôi và bố mẹ và tôi năm 2021, và bồn tắm xông hơi giá hơn 1 cây vàng bố mẹ tôi sắm năm 2011. Ảnh của tác giả
Năm 2011, bố mua bồn tắm xông hơi giá 50 triệu - cũng hơn một cây vàng lúc đó. Bồn tắm có chức năng nghe gọi điện thoại, nghe radio, rất xịn. Nhưng xịn quá nên cả nhà chẳng biết thao tác, chỉ dùng mỗi vòi sen. Một khoản tiền to cuối cùng đổi lại một món đồ thừa thãi, chật nhà.
Nếu biết tính toán, bố mẹ có thể thanh lý bồn tắm để gỡ gạc phần nào. Nhưng ở nhà tôi, đồ không dùng nữa toàn được đem cho, kể cả ti vi lẫn xe máy.
Dì tôi từng bảo, nếu dì là bố mẹ tôi thì đã sắm thêm được mấy căn nhà, bởi dì thường để dành tiền tích lũy vàng. Chú tôi cũng đồng tình, cho rằng bố mẹ tôi tiêu phí quá. Chú từng mua một chiếc laptop giống của bố tôi nhưng giá rẻ hơn một nửa, vì chú biết tìm mua hàng sang tay. Một khoản tiền nhỏ đổi lợi ích lớn, chiếc laptop theo chú đi làm, cùng con chú lên đại học.
Chú khéo chi tiêu nên tiết kiệm được tiền xây nhà, mua đất, còn dì tôi cũng có thêm hai căn chung cư. Tôi nhìn lại nhà mình rồi tự hỏi đã có bao nhiêu cây vàng bị ném qua cửa sổ, bao nhiêu cơ hội tích sản bị bỏ lỡ chỉ vì thói quen dùng tiền thiếu cân nhắc, thiếu kiểm soát?
Bản thân tôi cũng chịu ảnh hưởng từ gia đình - từng không biết mặc cả, tiêu sạch tiền học bổng để mua iPad chơi game, bị bạn bè gọi là “trùm mua hớ”. Tôi lo mình sẽ lặp lại vết xe đổ của bố mẹ, tụt hậu về tài chính trong khi người khác đều tiến lên.
Không, tôi phải thay đổi, phải chấm dứt truyền thống “lãng phí” từ đời mình.
Từ “trùm mua hớ” đến chuyên gia sở hữu loạt hóa đơn 0 đồng
Nói là làm, tôi bắt đầu tự học cách bảo vệ hầu bao từ những người xung quanh.
Tôi tập mặc cả khi đi chợ, bắt chước bạn bè mua chung để được giá sỉ rẻ hơn mua lẻ. Tôi hỏi dì cách tính toán khi mua sắm và cả cách thu nhỏ hóa đơn về… 0 đồng.
Nguyên tắc “Muốn - Cần - Thuê - Mượn - Mua”
Có lần, tôi thích cái bảng vẽ điện tử giá 2 triệu đồng. Dì hỏi: “Cháu mua để làm gì?”. Tôi không trả lời được. Tôi vẫn mua về nhưng vứt xó, sau một năm thì thanh lý, lỗ 1 triệu đồng.
Biết chuyện, dì bảo tôi “dại quá” rồi dặn trước khi mua phải cân nhắc xem cái nào thật sự cần, cái nào có thể bỏ qua. Đồ đi thuê được (ví dụ quần áo) thì thuê để giảm chi phí. Mượn được càng tốt, chi phí về 0.
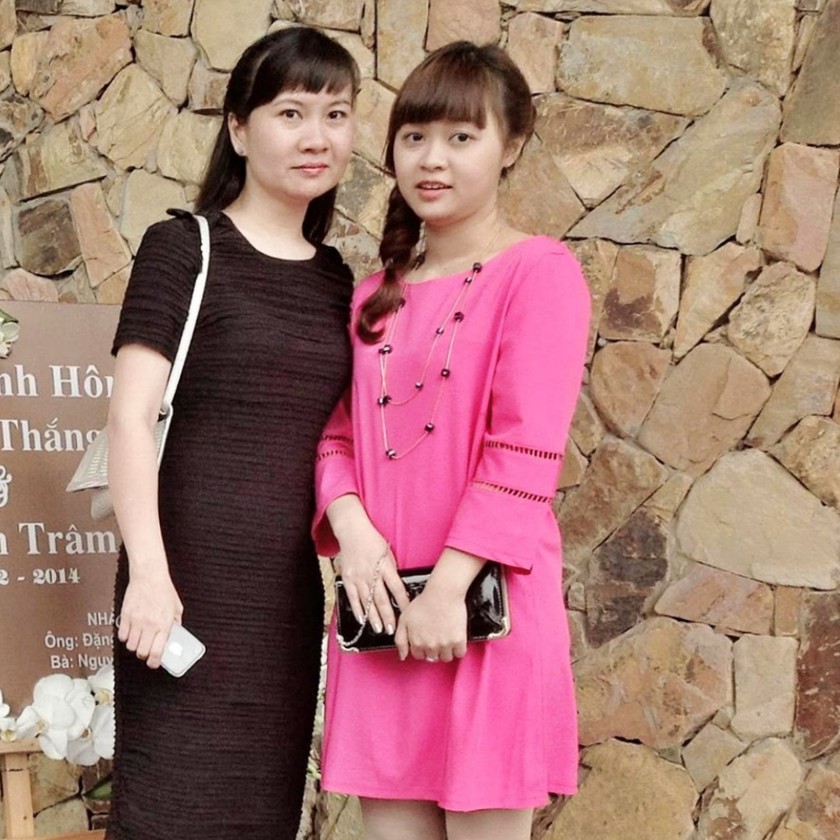
Tôi và dì hồi trẻ. Ảnh tác giả cung cấp
Tôi đã áp dụng nguyên tắc này để mượn sách, truyện ở thư viện, thuê váy đi ăn cưới thay vì mua mới. Nhu cầu được đáp ứng mà ví tiền ít bị hao hụt. Đến khi đi làm, tôi xin công ty cấp laptop miễn phí suốt 5 năm, lúc nghỉ việc mới bàn giao lại.
Tất nhiên nguyên tắc này không áp dụng với mọi trường hợp, bởi có những món đồ không thể thuê hoặc mượn, và không phải ai cũng thoải mái khi dùng chung hoặc dùng lại đồ của người khác.
Với những món đồ muốn sở hữu riêng, tôi sẵn sàng xuống tiền nhưng là sau khi đã cân nhắc 3 bước: tính toán độ đáng tiền - so giá nhiều nơi - xem chế độ bảo hành và ưu đãi.
Nếu đồ có giá từ 2 triệu trở lên, tôi sẽ cân nhắc từ 1 tuần đến 1 tháng, tránh mua sắm tùy hứng rồi hối hận. Khi mua về, tôi sẽ giữ gìn cẩn thận để lúc cần sẽ dễ thanh lý, dì tôi dạy thế.
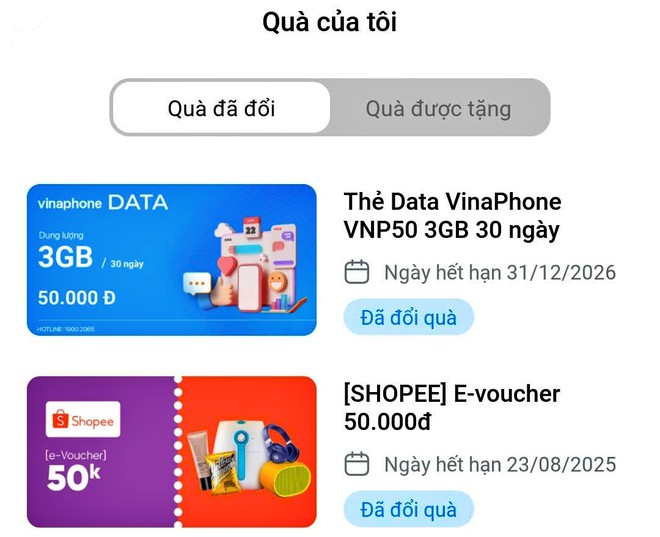
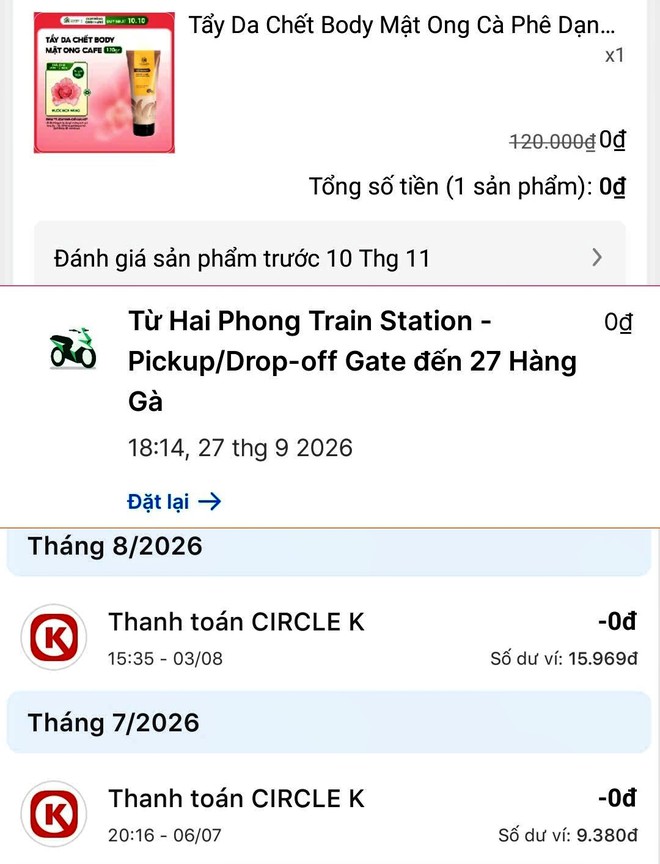
Những voucher tôi đã sử dụng để nhận về "món hời" 0 đồng.
1001 cách "săn hóa đơn 0 đồng" từ thẻ ngân hàng, ví điện tử
Dì cũng là người đầu tiên dạy tôi mẹo “thu nhỏ hóa đơn” độc đáo - áp dụng ưu đãi nhiều tầng từ thẻ ngân hàng, thẻ tích điểm siêu thị và các chương trình khuyến mãi.
Dì hay tranh thủ dịp sale của siêu thị để gom mua thực phẩm, đồ dùng với giá rẻ hơn ngày thường. Mua nhiều còn được giao hàng miễn phí.
Dì không thanh toán tiền mặt mà quẹt thẻ ngân hàng để được tích điểm hoặc hoàn tiền. Điểm tích lũy có thể đổi thành voucher mua sắm hoặc quà tặng. Còn thẻ siêu thị nếu tích đủ điểm sẽ được thăng hạng thành viên và có thêm quyền lợi giảm giá. Tôi tròn mắt ngạc nhiên, dì tính toán siêu thật.
Tôi học theo dì, tập trung tối đa mọi nguồn ưu đãi. Nhờ vậy, hóa đơn mua sắm ngày càng thu nhỏ, thậm chí có lúc chỉ còn 0 đồng.
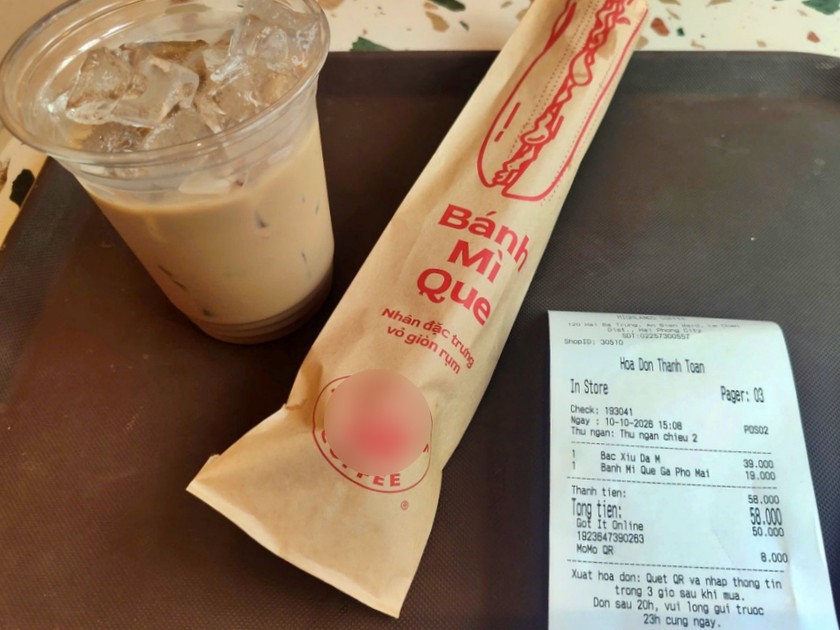
Bữa cà phê và bánh miễn phí chỉ tốn 8.000đ nhờ đổi điểm tích lũy thành voucher.
Những hóa đơn 0 đồng của tôi
Tôi đổi điểm tích lũy trong tài khoản ngân hàng thành hai voucher 50.000đ
Tôi thu về hơn 200.000đ nhờ tính năng “Mua sắm hoàn tiền” trên ứng dụng ngân hàng
Nếu cũng muốn tận dụng những ưu đãi này, bạn hãy thử mở ứng dụng ngân hàng và kiểm tra các tính năng mua sắm hoàn tiền, tích điểm đổi quà. Nhiều ngân hàng liên kết với các đối tác trong lĩnh vực ẩm thực, khách sạn, di chuyển… để cung cấp voucher đa dạng. Đáng chú ý, một số voucher có thể đổi mà không cần dùng điểm tích lũy. Đây là tiện ích tôi chỉ biết đến khá muộn và thực sự tiếc vì đã bỏ lỡ.
Bật mí thêm cho bạn, tôi từng đổi được voucher GreenSM nhờ điểm tích lũy của một nhà mạng, đổi được voucher khóa học trên một ứng dụng ăn uống. Nhiều thương hiệu thường hợp tác với nhau như vậy. Và biết đâu trong các ứng dụng điện thoại của bạn cũng đang có “kho báu ẩn”.
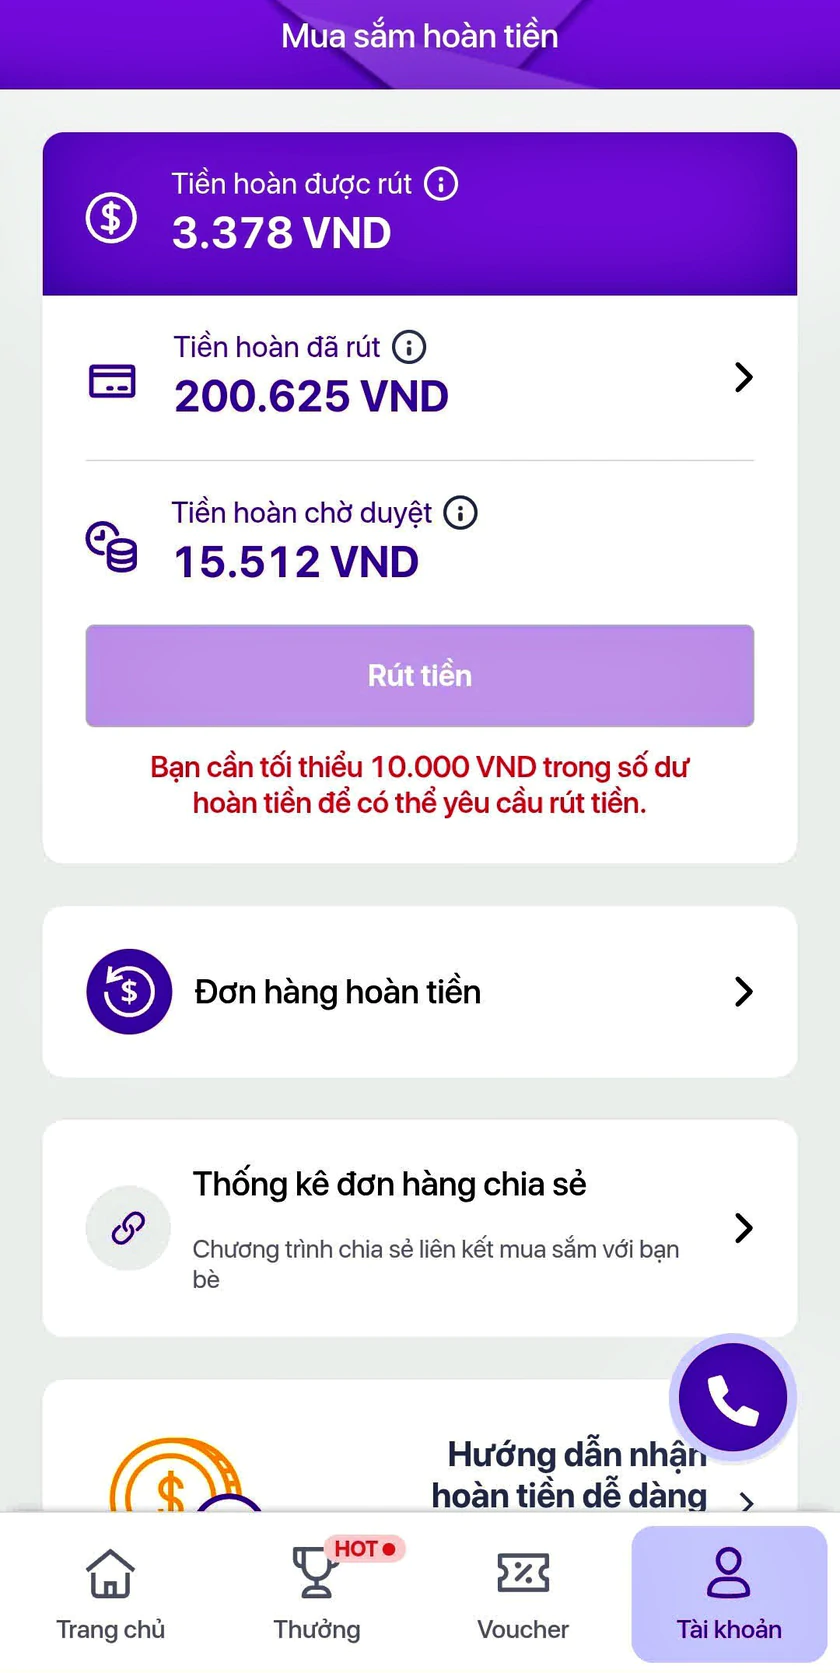
Tính năng mua sắm hoàn tiền của các thẻ ngân hàng thực sự có thể giúp bạn tiết kiệm từng khoản tiền lẻ thành món tiền có giá trị hơn.
Biến AI thành trợ thủ quản lý tài chính
Gom được nhiều ưu đãi thì thích nhưng tự canh từng voucher, từng dịp giảm giá thì mệt và rất tốn thời gian. Vì vậy, tôi thường nhờ AI đặt lịch nhắc nhở khi sắp đến dịp sale.
Mỗi cuối tuần, AI còn nhắc tôi dành ra 15 phút để dạo một vòng “gom” ưu đãi ở các ví điện tử, ứng dụng ngân hàng. Ưu đãi nào sắp hết hạn, tôi cũng nhờ AI nhớ hộ luôn.
Thời công nghệ số tiện thật, mọi khâu từ săn ưu đãi, ghi chép chi tiêu, cân nhắc mua sắm, tìm hiểu đầu tư nay đều có ứng dụng chuyên biệt và AI hỗ trợ.
Tôi thường dùng ví điện tử nên các khoản chi đều được ghi lại trong lịch sử giao dịch. Ví sẽ phân loại các khoản chi, tóm tắt thói quen mua sắm, tổng kết xem tháng này chi ít hay nhiều hơn tháng trước. Nhìn vào đó, tôi có thể nắm được thói quen chi tiêu và điều chỉnh lại cho phù hợp hầu bao hàng tháng.
Nếu bạn không dùng ví điện tử như tôi mà dùng thẻ ngân hàng hoặc tiền mặt, bạn có thể dùng ứng dụng quản lý chi tiêu để theo dõi bức tranh tài chính toàn cảnh.
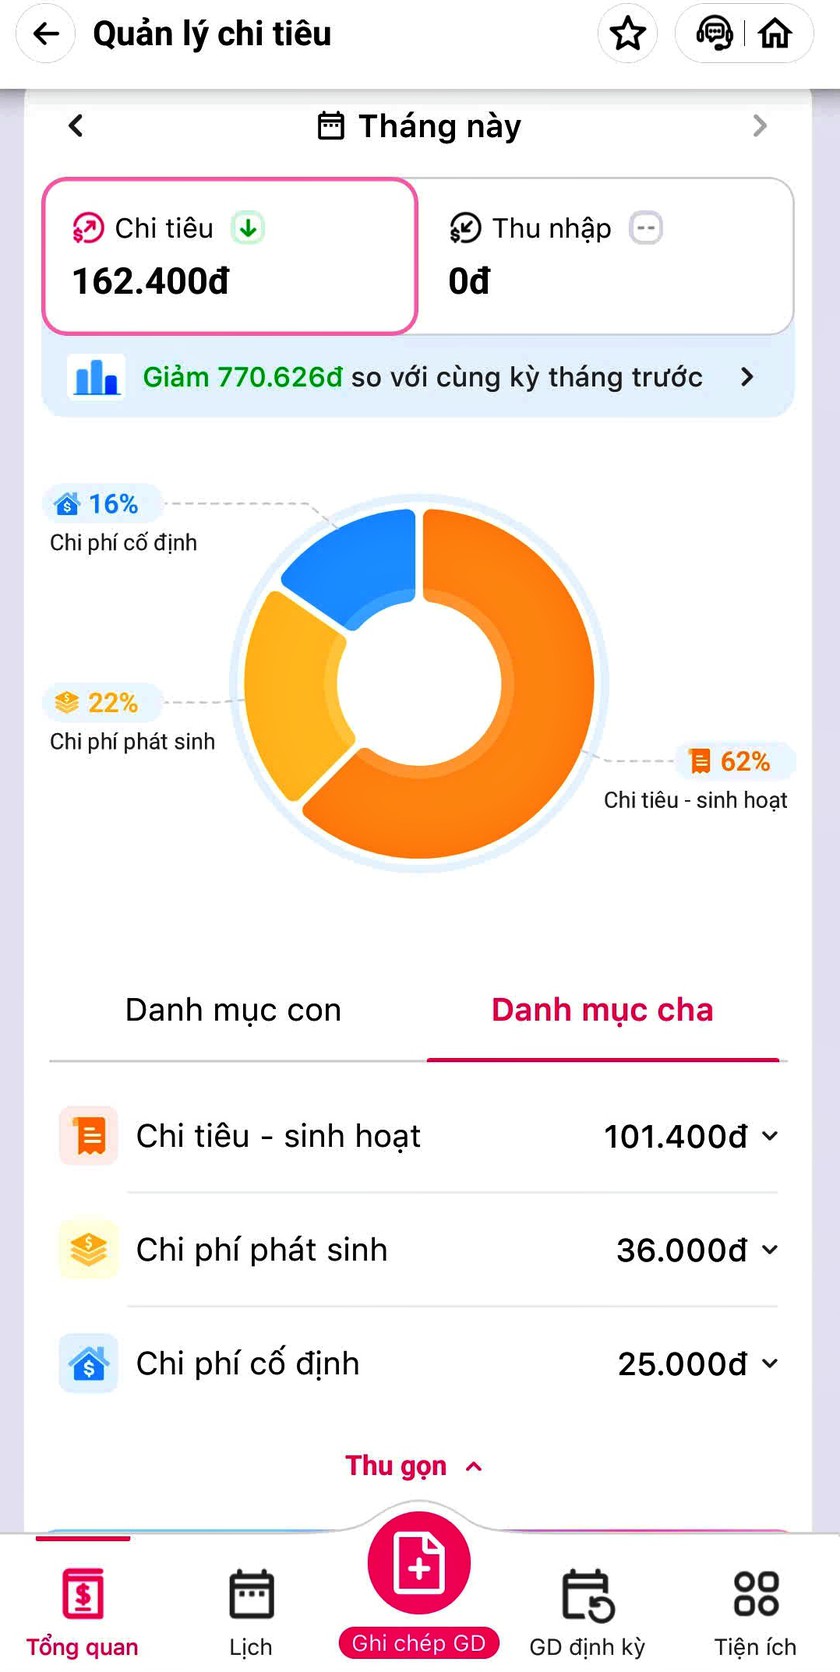
Bức tranh toàn cảnh chi tiêu của tôi trên ứng dụng điện tử.
Trước đây tôi cũng dùng cách này, nói chung khá hiệu quả, mỗi tội phải gõ tay để nhập thủ công từng giao dịch. Giờ thì một số ứng dụng như Sổ Thu Chi MISA đã tích hợp AI, hỗ trợ ghi chép giao dịch bằng giọng nói hoặc ảnh chụp hóa đơn, dễ dàng hơn nhiều. Trợ lý AI còn có thể tư vấn tài chính, gợi ý tối ưu ngân sách...
Bản thân tôi vốn đam mê công nghệ, nên còn tự tạo một AI phân tích mua sắm, thêm một AI khác chuyên tìm hiểu các kênh đầu tư.
Tuy nhiên, tôi xin nhấn mạnh rằng AI chỉ mang tính tham khảo và bổ trợ, không nên quá ỷ lại vào AI. Những gợi ý do AI tìm kiếm và tổng hợp giúp tôi nhìn được lợi ích và rủi ro một cách toàn diện hơn. Sau đó, tôi sẽ cân nhắc nhu cầu và ngân sách thực tế để đưa ra quyết định cuối cùng.
Từ trước khi có AI, tôi đã xây dựng được thói quen lành mạnh về tiền bạc. AI chỉ giúp tôi duy trì thói quen đó dễ dàng hơn.
Hiện tại, mỗi năm, tôi vẫn giữ thói quen tìm thêm cách tiết kiệm mới, cách tăng thu nhập mới. Từ một người không biết mặc cả, tôi đã bỏ túi nhiều mẹo chi tiêu. Từ một người chỉ biết gửi tiết kiệm, nay tôi đã có vàng tích lũy, một khoản đầu tư chứng chỉ quỹ và thu nhập thụ động từ tiếp thị liên kết.
Tôi tự hào khi đã biết quản lý tiền bạc, có sổ tiết kiệm nhiều số 0 và quan trọng hơn, bố mẹ tôi đã thay đổi ngoạn mục sau khi chứng kiến hành trình tự giáo dục tài chính của con gái.
Lan tỏa giáo dục tài chính
Tôi học được cách chi tiêu thông minh từ dì, bây giờ đến lượt mẹ tôi áp dụng. Cứ đến ngày sale của sàn thương mại điện tử, mẹ lại đưa tôi một danh sách đồ cần mua, mẹ biết mua tầm này sẽ rẻ và có nhiều ưu đãi.
Đi du lịch, mẹ sẽ mượn váy áo của bác, của dì và hạn chế mua mới. Mẹ từng phản đối tôi mua vàng 2 năm trước, giờ đang sung sướng vì mua được vàng lúc còn rẻ.
Còn bố thỉnh thoảng lại nhờ tôi thanh lý đồ cũ thay vì đem cho, tặng. Số tiền thu được sẽ dùng để sửa sang nhà cửa khi cần. Bố bảo, giờ phải làm gương để dạy cháu nội cách tiết kiệm.
Tôi chứng kiến sự thay đổi của bố mẹ, lòng ngập tràn hạnh phúc. Thú thực, tôi từng nghĩ tự học quản lý tài chính không hề dễ, bản thân tôi cũng mất nhiều thời gian để quan sát, thử nghiệm và rút ra bài học.
Tôi mừng vì ở hiện tại, có rất nhiều kiến thức về quản lý tiền bạc được chia sẻ miễn phí, giúp hành trình tự học được rút ngắn. Đó có thể là một cuốn sách tranh dạy trẻ em hiểu về tiền, một kênh Youtube dạy về tài chính với những ví dụ thực tế, một bài báo kể về bà nội trợ khéo chi tiêu.
Và cuộc thi “Giáo dục Tài chính thông minh” cũng là một sân chơi bổ ích, nơi bất kỳ ai cũng được chia sẻ và đón nhận những bài học thực chiến sáng tạo, hiệu quả, để cùng nhau, chúng ta hướng tới mục tiêu phổ cập giáo dục tài chính toàn dân.


Link nội dung: https://congdankhuyenhoc.vn/bo-me-tung-nem-vang-qua-cua-so-toi-quyet-khong-di-vao-vet-xe-do-179261016111313146.htm